Mnoho vodičov žije v presvedčení, že ak im kameň na ceste rozbije predné okno, škodu bez rečí zaplatí zákonná poistka vozidla pred nimi. Realita býva trpká. Poisťovne nároky z cudzieho poistenia hromadne odmietajú. Bez nespochybniteľného dôkazu nezaplatia ani cent. Poistenie čelného skla patrí k najžiadanejším krytiam na trhu práve preto, že spoliehať sa na cudziu poistku na slovenských cestách nestačí. Tento článok vám jednoducho a priamo vysvetlí vaše zákonné povinnosti, lehoty aj technické pravidlá, aby ste pri poškodení autoskla neprišli o vlastné peniaze.
Prečo poistenie čelného skla z PZP vinníka často nestačí?
Zákon hovorí jasnou rečou. Podľa § 4 odseku 2 zákona č. 381/2001 Z. z. o povinnom zmluvnom poistení zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla zodpovedá prevádzkovateľ za škodu vyvolanú osobitnou povahou tejto prevádzky. Do tejto kategórie patrí aj odletený kameň vymrštený kolesom idúceho auta. Toto stanovisko potvrdila aj Národná banka Slovenska v roku 2013. Právny nárok na náhradu škody teda existuje. Prekážkou je však prax.
Zápis EČV a dôkazné bremeno
Celé dôkazné bremeno leží na pleciach poškodeného vodiča. Nestačí si zapísať evidenčné číslo vozidla (EČV), predbehnúť vodiča a oznámiť mu, že vám rozbil sklo. Ak druhý vodič odmietne podpísať správu o nehode, prípadne na mieste povie, že o ničom nevie, poisťovňa poistné plnenie s vysokou pravdepodobnosťou zamietne. Poisťovňa vinníka bude tvrdiť, že neexistuje priama príčinná súvislosť medzi jazdou ich klienta a vašou prasklinou. Kameň mohol odletieť od iného auta, prípadne ste prasklinu mohli mať už pred jazdou.
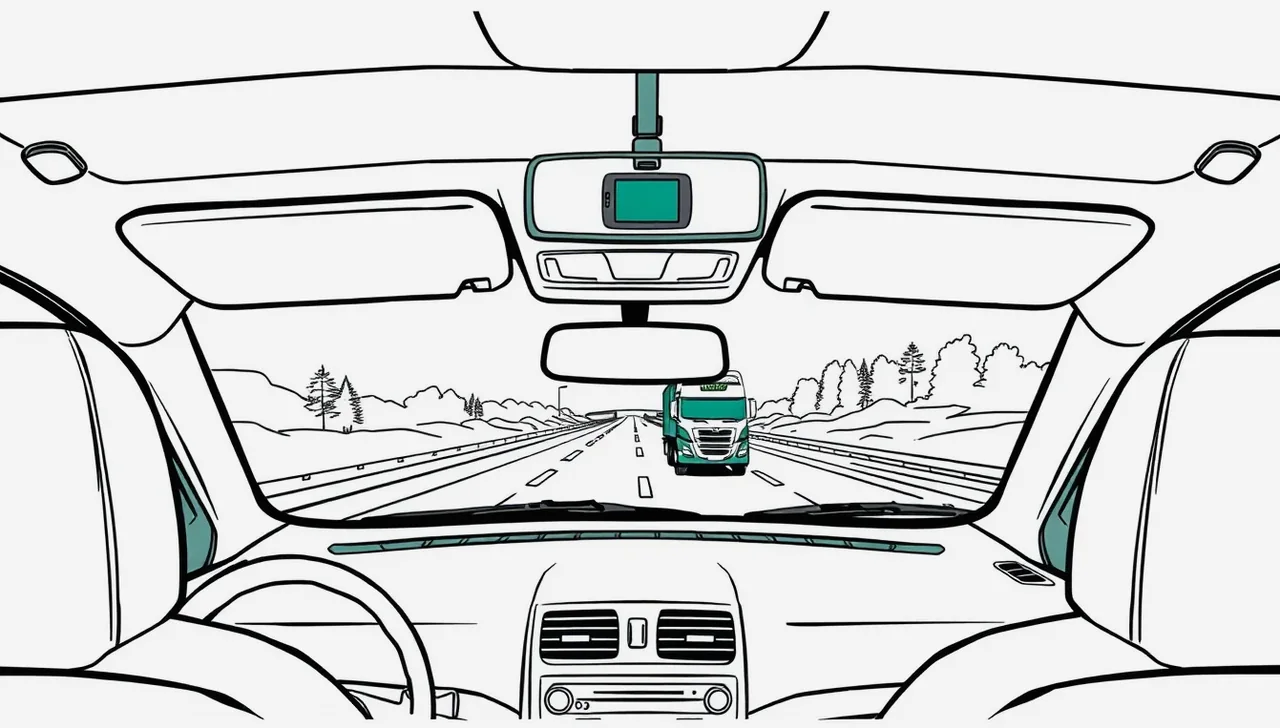
Jediným skutočne funkčným dôkazom býva kvalitný záznam z autokamery. Záznam musí zreteľne zachytiť celú trajektóriu: odlet kameňa od pneumatiky, náraz do vášho skla a čitateľné EČV. Ak takýto záznam nemáte, úspech likvidácie závisí výlučne od dobrej vôle druhého vodiča. Ak vinník nehodu nenahlási svojej poisťovni a neprizná zavinenie, poškodený vodič sa peňazí nedočká. V takejto chvíli prichádzajú na rad iné produkty. Ak chcete poznať zákonné limity krytia pre škody na majetku, ktoré dosahujú až 1 300 000 eur, pozrite sa, čo ponúka aktuálna kalkulačka PZP.
Čo hovorí zákon a postoj poisťovní
Poisťovne sa bránia podvodom. V minulosti sa stávalo, že sa dvaja známi dohodli a staré poškodenie nahlásili na cudziu poistku. Preto likvidátori vyžadujú presvedčivé materiály. Ak vinník nie je známy alebo vinu popiera, zákonné poistenie škodu nepokryje. Slovenská kancelária poisťovateľov z garančného fondu škody na čelnom skle bez zranenia osôb neprepláca. Pri nezistenom vinníkovi zostáva úhrada na vás, pokiaľ nemáte uzatvorené vlastné poistenie čelného skla.
Bežné zákonné poistenie kryje škody, ktoré vy spôsobíte iným účastníkom premávky. Vaše vlastné auto nechráni. Preto je dôležité poznať výluky z povinného zmluvného poistenia, aby vás pri nehode neprekvapilo, ktoré výdavky si musíte hradiť z vlastného vrecka. Na krytie vlastného auta slúži buď samostatné pripoistenie k základnej zmluve, alebo kasko poistenie.
Lehoty na nahlásenie poškodenia: koľko dní máte na reakciu?
Zákon stanovuje prísne lehoty, dokedy musíte poistnú udalosť oznámiť. Tieto lehoty nemožno ignorovať. Ich zmeškanie dáva poisťovni zákonné právo znížiť poistné plnenie alebo ho úplne odmietnuť.
Škoda na území Slovenska a v cudzine
Presné lehoty upravuje § 10 odsek 1 zákona č. 381/2001 Z. z.:
- Do 15 dní po vzniku škodovej udalosti, ak sa stala na území Slovenskej republiky.
- Do 30 dní po vzniku škodovej udalosti, ak k poškodeniu došlo v zahraničí.
Tieto isté lehoty štandardne preberajú aj všeobecné poistné podmienky pre havarijné poistenie a pripoistenia autoskiel. Počítajú sa odo dňa, kedy k udalosti reálne došlo, nie odo dňa, kedy ste si prasklinu všimli v servise. Preto treba škodu ohlásiť bezodkladne. Väčšina poisťovní dnes umožňuje nahlásenie škody online cez formulár alebo telefonicky cez klientsku linku. To zvládnete za desať minút z pohodlia domova.
Riziká oneskoreného nahlásenia
Ak nahlásenie odložíte, poisťovňa môže namietať, že ste jej znemožnili riadne zistiť rozsah a príčinu škody. V zime navyše z malej ďobky vznikne dlhá puklina behom niekoľkých hodín. Ak nahlásite drobnú jamku po troch týždňoch ako prasknuté celé okno, likvidátor môže skúmať, či ste nezapríčinili zväčšenie škody vlastnou nedbanlivosťou. Podrobný postup, ako vyzerá priebeh likvidácie škody z PZP, vám ušetrí čas aj prípadné spory o preplatenie faktúry.
Pri nahlasovaní si pripravte tieto základné údaje:
- Číslo vašej poistnej zmluvy.
- Presný dátum, čas a miesto, kde k poškodeniu došlo.
- Popis situácie (napríklad prejazd okolo nákladného auta na ceste I. triedy).
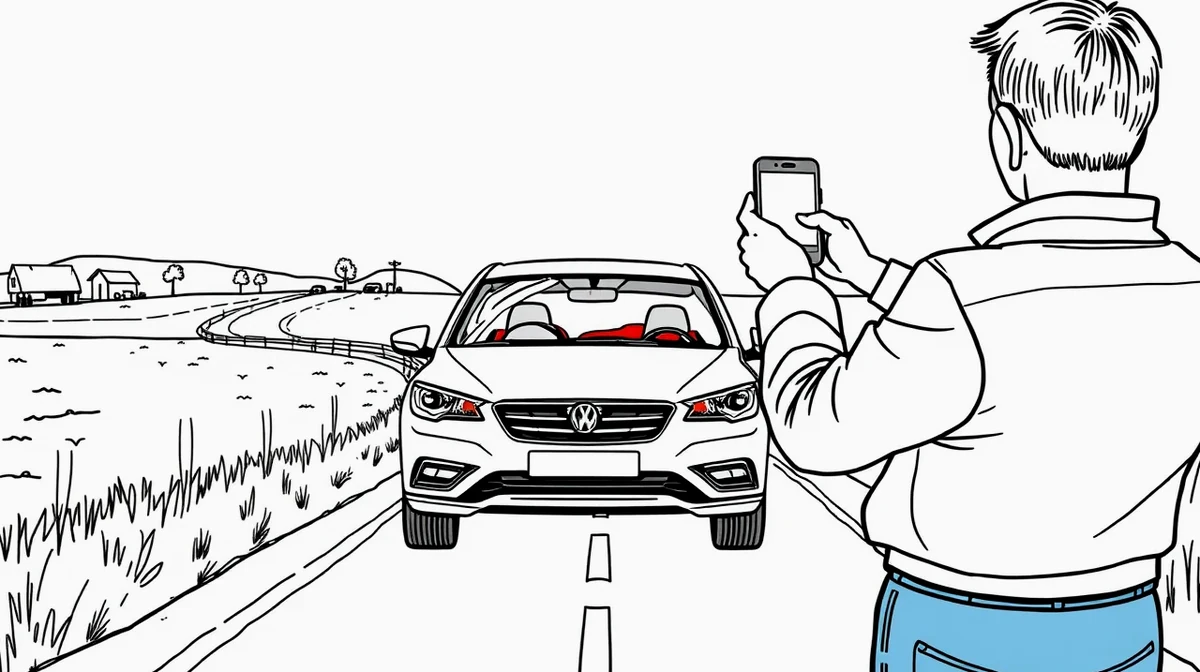
- Fotografiu celého vozidla s čitateľnou značkou EČV.
- Detailnú fotografiu poškodeného miesta na skle, ideálne s priloženou mincou kvôli mierke.
- Stav tachometra v čase udalosti.
Prasklina na skle a vplyv počasia: kedy hrozí pokuta?
Malá bodka od kamienka sa môže javiť ako neškodná chybička krásy. V skutočnosti predstavuje narušenie štrukturálnej pevnosti celého vrstveného skla. Čelné sklo tvorí dôležitý bezpečnostný prvok modernej karosérie a podopiera nafukujúci sa airbag spolujazdca. Ak je sklo oslabené, pri náraze nemusí udržať tlak airbagu.
Technická nespôsobilosť a pravidlo 20 milimetrov
Slovenská legislatíva o podmienkach prevádzky vozidiel na pozemných komunikáciách hovorí prísne. Vozidlo sa považuje za technicky nespôsobilé na cestnú premávku, ak:
- Poškodenie v stieranej zóne čelného skla pred vodičom je väčšie ako 20 milimetrov.
- Poškodenie mimo stieranej zóny vodiča je väčšie ako 50 milimetrov.
- Na skle sa nachádza viac ako 5 poškodení s veľkosťou od 20 do 50 milimetrov.
Stieraná plocha pred vodičom je priestor, ktorý stierač zotrie priamo v zornom poli. Dvadsať milimetrov je približne priemer dvojeurovej mince. Ak máte v tomto priestore prasklinu s priemerom väčším ako dvojeurovka, policajt vám má právo na mieste zadržať osvedčenie o evidencii vozidla (technický preukaz) aj tabuľky s evidenčným číslom. K tomu vám hrozí bloková pokuta. S takýmto poškodením navyše okamžite neprejdete cez stanicu technickej kontroly (STK).
Zmeny teplôt a napätie v karosérii
Jazdiť s prasklinou a odkladať servis sa nevypláca. V zime pôsobí na sklo obrovský teplotný šok. Vonku mrzne na mínus päť stupňov Celzia a vy zvnútra pustíte teplý vzduch z kúrenia na maximum priamo na okno. Rozdiel teplôt spôsobí okamžité pnutie. Drobná jamka po kamienku v zlomku sekundy praskne cez polovicu celej plochy. Rovnaký efekt má letná horúčava, keď na rozpálené sklo pustíte ľadový vzduch z klimatizácie.
Ďalším faktorom je krútenie karosérie. Pri vychádzaní na obrubník alebo pri prejazde nerovností sa karoséria mierne ohýba. Zdravé sklo toto napätie bez problémov vydrží, no oslabené sklo s načatou prasklinou praskne definitívne. Poškodenie, ktoré sa dalo opraviť za 30 eur pomocou živice, si odrazu vyžiada kompletnú výmenu za stovky eur. Preto treba poistenie čelného skla využiť hneď, ako k poškodeniu dôjde.
Prelepenie ďobky páskou verzus domáce opravné sady
Čo urobiť v prvej minúte po tom, ako počujete náraz kameňa a na skle uvidíte bielu bodku? Vaša okamžitá reakcia rozhodne o tom, či bude stačiť rýchla oprava bez nutnosti demontáže okna.
Prečo pomôže obyčajná lepiaca páska
Najlepšia vec, ktorú môžete urobiť, je zastaviť na bezpečnom mieste a poškodené miesto ihneď prelepiť obyčajnou priehľadnou lepiacou páskou. Noste malý kúsok pásky v odkladacej schránke auta. Prečo je to dôležité?
Bodová oprava autoskla funguje tak, že špecializovaný technik do poškodeného miesta pod tlakom vstrekne špeciálnu priehľadnú živicu. Tá vyplní vzduchové dutiny a vytvrdne pod UV lampou. Výsledkom je obnovenie pôvodnej pevnosti skla a poškodenie takmer úplne zmizne. Táto metóda je však možná iba vtedy, ak je prasklina dokonale čistá a suchá.
Ak jazdíte bez prelepenia niekoľko dní v daždi, do mikrotrhlín sa dostane voda, prach z ciest, soľ a mastnota. Znečistenie zo skla už nikto nedokáže dokonale vymyť. Živica sa v špine nespojí a technik vám opravu odmietne urobiť. Prelepenie páskou zabráni vniknutiu nečistôt aj vlhkosti. Pred lepením pásky miesto neutierajte mokrou handrou ani nepoužívajte ostrekovače, aby ste vodu nezatlačili hlboko do praskliny. Pásku jednoducho sucho nalepte cez poškodený bod.
Prečo sa vyhnúť lacným opravným sadám z internetu
V obchodoch a na internete sa dajú kúpiť domáce súpravy na opravu čelného skla za desať či pätnásť eur. Obsahujú tubu so živicou, striekačku s prísavkou a kúsok fólie. Dôrazne odporúčame sa im vyhnúť. Tieto lacné súpravy často narobia viac škody ako úžitku:
- Chýba podtlak: Profesionálny prístroj najprv z praskliny odsaje všetok vzduch a vytvorí vákuum. Až potom vtlačí živicu. Domáca striekačka vzduch neodstráni, takže v skle zostanú bubliny.
- Nekvalitná chémia: Lacné živice časom zožltnú alebo sa zakalia priamo v zornom poli.
- Nevratný proces: Ak domáca živica v praskline stuhne a oprava sa nepodarí, profesionálny servis už chybu neopraví. Vytvrdnutú hmotu nemožno vybrať. Zostane vám iba drahá kompletná výmena celého okna.
Cena profesionálnej opravy živicou sa v autoservisoch pohybuje od 20 do 50 eur (pri väčších poškodeniach okolo 60 eur). Ak máte dojednané pripoistenie, poisťovne túto opravu preplácajú v plnej výške so spoluúčasťou 0 eur. Riskovať znehodnotenie celého skla domácou súpravou sa preto vôbec neoplatí.
Ako rieši poistenie čelného skla výmenu: zmluvný servis alebo faktúra?
Keď prasklina presiahne limit pre opravu živicou, nezostáva iná možnosť ako výmena. Vtedy sa ukáže, ako kvalitnú zmluvu máte a aký postup likvidácie zvolíte.
Porovnanie nákladov a limitov krytia
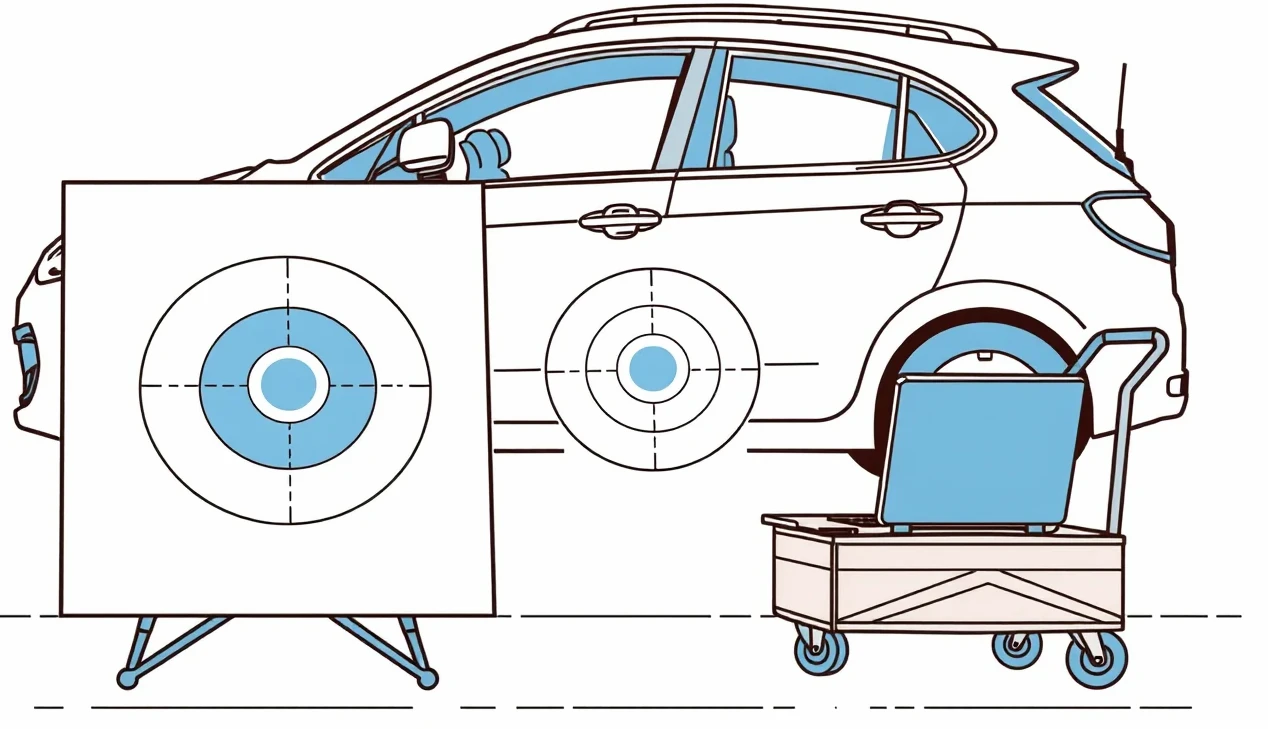
Náklady na výmenu autoskla v posledných rokoch prudko vzrástli. Už dávno nejde o obyčajný kus tvrdeného skla zasadený do gumového tesnenia. Dnešné okná majú v sebe zabudované vyhrievacie drôty, dažďové senzory, svetelné snímače, akustické fólie na tlmenie hluku či projekčné plochy pre head-up displeje. Najväčšou položkou býva kalibrácia asistenčných systémov ADAS (kamery pre sledovanie jazdných pruhov a núdzové brzdenie), ktorá je po každej výmene skla technologicky nevyhnutná.
Pozrite si orientačný prehľad cien opráv podľa typu auta a porovnanie možností likvidácie:
| Typ vozidla a úkon | Orientačná cena | Krytie pripoistením k PZP | Krytie havarijným poistením |
|---|---|---|---|
| Oprava živicou (všetky autá) | 20 – 60 € | Preplatené na 100 % (spoluúčasť 0 €) | Často pod výškou spoluúčasti |
| Bežné staršie auto (bez senzorov) | 200 – 500 € | Plne kryté pri bežnom limite (napr. 500 €) | Kryté (odpočíta sa spoluúčasť) |
| Stredná trieda a SUV (dažďový senzor) | 400 – 800 € | Kryté len do výšky zvoleného limitu | Kryté v plnom rozsahu |
| Moderné auto s ADAS a vyhrievaním | 800 – 1 500 € a viac | Riziko podpoistenia pri nízkom limite | Kryté (výmena aj kalibrácia kamier) |
Pri dojednávaní pripoistenia si dávajte pozor na limit poistného plnenia. Poisťovne ponúkajú balíky s limitmi od 150 do 1 000 eur, pričom špeciálne programy umožňujú limit 3 000 eur alebo plnú cenu originálneho skla. Ročné poistné sa pohybuje od 17 do 135 eur. Pri limite 300 eur zaplatíte ročne približne 33 eur, pri limite 500 eur okolo 62 eur a limit 1 000 eur stojí zhruba 124 eur ročne. Poistné tvorí približne jednu desatinu dohodnutého limitu plnenia. Ak máte nové vozidlo s asistenčnými systémami a nastavíte si limit iba 300 eur, pri výmene skla za 1 100 eur budete musieť doplatiť 800 eur z vlastného vrecka.
Ak hľadáte komplexnú ochranu, zistite, aká je bežná cena havarijného poistenia pre váš model. Na trhu je dostupné aj výhodné mini kasko ako pripoistenie k PZP, ktoré chráni pred najčastejšími rizikami bez nutnosti platiť plné kasko.
Zmluvný servis a bezhotovostná oprava
Pri riešení škody máte na výber dva spôsoby:
- Bezhotovostná likvidácia cez zmluvný servis: Najjednoduchšia cesta pre vodiča. Prídete do špecializovaného autosklo servisu, ktorý má zmluvu s vašou poisťovňou. Servis sám urobí fotodokumentáciu, nahlási škodu, objedná správne sklo a po oprave pošle faktúru priamo poisťovni na preplatenie cez krycí list. Vy uhradíte iba dohodnutú spoluúčasť (zvyčajne fixných 20 až 100 eur, alebo 5 až 10 percent z ceny).
- Likvidácia rozpočtom alebo vlastnou faktúrou: Ak si sklo necháte vymeniť v nezmluvnom servise, musíte faktúru najprv zaplatiť sami a následne žiadať preplatenie. Tu hrozí vážne riziko. Poisťovňa porovnáva účtované ceny materiálu a hodinovej práce s vlastnými normatívmi. Ak nezmluvný servis naúčtuje vyššie ceny, poisťovňa plnenie skráti a rozdiel zostane na vás. Preto je vždy istejšie navštíviť zmluvný a nezmluvný servis po konzultácii s infolinkou.
Príklad z praxe: výmena skla na modernom aute
Pán Milan (63 rokov) jazdí na päťročnom automobile Škoda Octavia s vyhrievaným čelným sklom a kamerou asistenčných systémov. Na rýchlostnej ceste R1 odletel spod kolies nákladného auta kameň a spôsobil na skle pavúka priamo v úrovni očí. Zastavil nákladné auto, no vodič poprel, že by kameň vystrelil od neho, a odmietol čokoľvek podpísať.
Pán Milan mal k svojmu PZP uzatvorené pripoistenie čelného skla s limitom 500 eur, za ktoré platil 62 eur ročne. Navštívil zmluvný autoservis. Konečná kalkulácia na výmenu originálneho vyhrievaného skla, nové gélové podložky pod dažďový senzor, prácu a nevyhnutnú statickú aj dynamickú kalibráciu kamery ADAS sa vyšplhala na 1 150 eur.
Ako dopadla platba?
- Poisťovňa preplatila zmluvnému servisu maximálny dohodnutý limit: 500 eur.
- Zmluvná spoluúčasť bola 10 % z limitu: 50 eur.
- Rozdiel medzi skutočnou cenou opravy a limitom poistného plnenia: 650 eur (1 150 eur − 500 eur).
- Pán Milan musel v servise doplatiť z vlastného vrecka celkovo 700 eur (650 eur doplatok do plnej ceny + 50 eur spoluúčasť).
Tento skutočný príklad ukazuje, prečo je nízky poistný limit zradný. Ak by mal pán Milan dojednané plné havarijné poistenie vozidla v praxi alebo pripoistenie skla s limitom aspoň 1 200 eur, jeho výdavok by predstavoval iba zmluvnú spoluúčasť vo výške 50 eur.
Ako vplýva uplatnené poistenie čelného skla na bonus a cenu poistky?
Medzi motoristami pretrváva obava, že ak nahlásia poškodenie skla, poisťovňa im v ďalšom roku výrazne zdvihne cenu celého poistenia. Odpoveď závisí od toho, z akej zmluvy škodu likvidujete.
Rozdiel medzi kaskom a samostatným pripoistením
Väčšina slovenských poisťovní pristupuje k samostatnému pripojisteniu čelného skla benevolentne. Ak riešite výmenu okna z tohto pripoistenia, udalosť nemá vplyv na váš bonus za bezškodový priebeh v základnom PZP. Zľava na zákonnom poistení vám zostane zachovaná v plnej výške. Niektoré poisťovne však evidujú počet poistných udalostí na skle. Ak nahlásite dve či tri výmeny počas jedného roka, poisťovňa vám môže pri výročí zmluvy pripoistenie skiel vypovedať alebo pre ďalší rok navrhnúť vyššiu sadzbu.
Iná situácia nastáva, ak sklo meníte z klasického havarijného poistenia, pretože ste nemali pripoistenie a škoda presiahla vaše finančné možnosti. Likvidácia z havarijnej poistky sa zapíše do centrálneho registra škôd. Poisťovňa vám pri výročí zmluvy môže strhnúť bonusové percentá (malus), čo zdvihne celú ročnú platbu kaska o desiatky eur. Pozrite si, ako funguje systém bonus a malus na slovenskom poistnom trhu, aby ste vedeli zhodnotiť, či sa vám drobná poistná udalosť oplatí hlásiť.
Pozor si dávajte aj na vstupné povinnosti. Mnohé poisťovne vyžadujú do niekoľkých dní od uzavretia zmluvy zaslať fotografie nepoškodených skiel cez mobilnú aplikáciu. Ak túto vstupnú fotodokumentáciu neurobíte, poistenie síce platí, no v prípade škody vám poisťovňa uplatní takzvanú sankčnú spoluúčasť. Namiesto dohodnutých 10 percent vám strhne 30 až 80 percent z plnenia, čo znamená obrovskú finančnú stratu.
Náklady na auto môžete znížiť viacerými spôsobmi. Ak zvažujete úpravu celého balíka zmlúv, prečítajte si užitočné tipy na zníženie poistného za auto a porovnajte si celkové ceny poistenia auta u viacerých poskytovateľov na trhu.
Kontrolný zoznam pri poškodení autoskla
Ak vám kamienok na ceste poškodí predné sklo, postupujte podľa tohto jednoduchého zoznamu:
- Zastavte vozidlo a skontrolujte veľkosť poškodenia.
- Ak máte kamerový záznam a poznáte vinníka, okamžite si bezpečne uložte videozáznam pred jeho prepísaním na pamäťovej karte.
- Poškodené miesto bez utierania ihneď prelepte priehľadnou lepiacou páskou.
- Urobte celkový pohľad na vozidlo s EČV a detailnú fotografiu praskliny s priloženou mincou.
- Nahláste škodu svojej poisťovni do 15 dní (pri udalosti v SR) alebo do 30 dní (ak ste v cudzine).
- Kontaktujte zmluvný autosklo servis odporúčaný vašou poisťovňou a dohodnite si termín obhliadky a opravy.
- Vyhnite sa svojpomocným opravám pomocou lacných súprav z internetu.
Časté otázky vodičov o poistení autoskiel
Vodiči sa v súvislosti s autosklom pýtajú na konkrétne situácie, ktoré bežná zmluva často nerieši priamo v základnom popise.
Preplatí mi poisťovňa novú diaľničnú známku po výmene skla?
Nie, poistné plnenie sa vzťahuje iba na samotné autosklo, montážny materiál, prácu a kalibráciu senzorov. Elektronickú diaľničnú známku však nemusíte kupovať znova. Správca výberu diaľničnej známky umožňuje bezplatné preevidovanie údajov na základe dokladu o výmene čelného skla z autoservisu.
Kryje pripoistenie skiel aj strešné okno alebo panoramatickú strechu?
Vo väčšine poisťovní nie. Štandardné poistenie čelného skla sa vzťahuje výlučne na predné okno, prípadne na všetky obvodové sklá kabíny (bočné a zadné). Panoramatické presklené strechy a otvárateľné strešné okná bývajú vo výlukách. Ich poškodenie je kryté výhradne cez plnohodnotné havarijné poistenie. Pozrite sa tiež, čo hovoria pravidlá pre iné situácie, napríklad keď nastane škoda spôsobená pri cúvaní alebo vás na cestách prekvapí nepríjemné havarijné poistenie a výtlky.
Čo robiť, ak neznámy vinník poškodil auto a ušiel?
Ak kameň odskočil od neznámeho auta alebo vám na parkovisku niekto rozbil sklo a odišiel, postupujte podobne, ako keď sa rieši poškodenie zaparkovaného auta. V takom prípade nie je možné uplatniť škodu z cudzieho PZP a jedinou záchranou je vlastné krytie skiel.
Dá sa pripoistenie skla dojednať kedykoľvek počas roka?
Väčšina poisťovní umožňuje pridať pripoistenie skiel pri obnove zmluvy k výročiu, prípadne pri zmene zmluvných podmienok. Niektoré moderné poisťovne umožňujú pridanie pripoistenia aj počas trvania poistného obdobia po vykonaní elektronickej fotodokumentácie skla cez mobilný telefón.
Správne zvolené poistenie čelného skla s dostatočným finančným limitom patrí k najlepším investíciám každého rozvážneho motoristu, ktorý nechce nečakane platiť stovky eur za bežný kamienok na ceste.