Rozšíreným omylom medzi majiteľmi rodinných domov je predstava, že ak majú uzatvorené bežné poistenie nehnuteľnosti, nová solárna elektráreň na streche je po veternej smršti automaticky krytá v plnej výške bez akejkoľvek zmeny v zmluve. Mnoho ľudí predpokladá, že strecha tvorí s panelmi jeden celok a poisťovňa pri veternej kalamite automaticky zaplatí nové škridly aj zničené kremíkové články. Skutočnosť je taká, že poistenie strešnej krytiny a fotovoltiky po víchrici podlieha prísnym pravidlám kategorizácie majetku, overovaniu rýchlosti vetra v danej lokalite a preukazovaniu technického stavu celej konštrukcie. Bez správneho nastavenia zmluvy môže vlastník domu po nočnej búrke zistiť, že od poisťovne dostane len zlomok očakávanej sumy.
Víchrica patrí na Slovensku k najničivejším živlom a jej následky bývajú na moderných strechách dvojaké. Vietor nielenže nadvihuje samotnú krytinu, ale opiera sa do plochy panelov, ktoré fungujú ako aerodynamická plachta. Dochádza k vytrhnutiu montážnych hákov z krovu, poškodeniu hydroizolácie a následnému masívnemu zatečeniu do obytných priestorov. Aby ste pri likvidácii takejto udalosti neboli nemilo prekvapení, je potrebné poznať presný rozdiel medzi jednotlivými technologickými súčasťami strechy a vedieť, čo poistné zmluvy v skutočnosti garantujú.
Poistenie fotovoltiky a solárneho ohrevu vody pri poškodení vetrom
Hoci laická verejnosť často hádže všetky panely na streche do jedného vreca, z hľadiska poistného posudzovania existuje zásadný rozdiel medzi fotovoltickými panelmi generujúcimi elektrickú energiu a fototermickými kolektormi určenými na ohrev teplej úžitkovej vody. Tieto dva systémy sa líšia nielen svojou vnútornou konštrukciou a pripojením na domové rozvody, ale aj spôsobom, akým ich likvidátor poisťovne hodnotí pri vzniku škody spôsobenej vetrom.
Základom pre správne posúdenie je § 120 odsek 1 Občianskeho zákonníka, ktorý definuje súčasť veci ako všetko, čo k nej podľa jej povahy patrí a nemôže byť oddelené bez toho, že by sa tým vec znehodnotila. Kým fototermické panely na ohrev vody bývajú takmer bez výnimky pevnou stavebnou súčasťou stavby cez zložité potrubné rozvody naplnené nemrznúcou zmesou priamo do akumulačného zásobníka, fotovoltika býva v niektorých starších poistných zmluvách chápaná ako technologické zariadenie či elektronika, vyžadujúca osobitné dojednanie.
Technologické rozdiely a zaradenie medzi stavebné súčasti
Pri fotovoltike vietor spravidla poškodzuje nielen samotné sklenené moduly, ale aj nosné hliníkové profily, kabeláž vystavenú poveternostným vplyvom a strešné prestupy. Pokiaľ je fotovoltický systém pevne spojený s nosnou konštrukciou krovu pomocou certifikovaných hákov a skrutiek, moderné poistné podmienky ho štandardne akceptujú ako stavebnú súčasť rodinného domu. Napriek tomu sa odporúča overiť, či v zmluve figuruje adekvátne pripoistenie fotovoltiky k poisteniu stavby, ktoré zahŕňa aj špecifické riziká spojené s výrobou elektriny.
Naopak, solárne kolektory na ohrev vody nesú pri víchrici riziko sekundárnych škôd unikajúcou teplonosnou kvapalinou. Ak silný náraz vetra pohne kolektorom a pretrhne potrubie, glykolová zmes môže znečistiť fasádu alebo poškodiť podkrovnú izoláciu. Poistenie stavby síce primárne kryje samotný kolektor a krytinu, no škody na maľovkách, podlahách a vnútornom zariadení už patria pod ochranu interiéru. V takýchto situáciách pomôže správne nastavená kalkulačka poistenia domácnosti, vďaka ktorej zmluva pokryje škody na budove aj na hnuteľných veciach vnútri podkrovia.
Vplyv bleskozvodu a prepäťovej ochrany na uznanie škody po víchrici
Víchrice na našom území len zriedkavo prichádzajú ako suchý vietor. Väčšinou ich sprevádzajú intenzívne búrkové systémy, krupobitie a silná blesková aktivita. Pri likvidácii poistnej udalosti sa tak mechanické poškodenie strechy často prekrýva s poruchami elektroinštalácie. Poisťovňa preto skúma nielen to, či vietor odtrhol škridlu, ale aj to, či blesk nezničil citlivé striedače a riadiace jednotky namontované v technickej miestnosti.
Pre uznanie nároku je rozhodujúce, či mala budova v čase škody funkčnú bleskozvodovú sústavu zrealizovanú v súlade s platnými technickými normami. Ak pri búrke dôjde k fyzickému poškodeniu strechy vetrom a súčasne k úderu blesku do konštrukcie, poistenie strešnej krytiny a fotovoltiky po víchrici sa opiera o revíznu správu bleskozvodu. Pokiaľ revízia chýba alebo bleskozvod nebol po montáži panelov odborne upravený, poisťovňa môže uplatniť krátenie plnenia pre zanedbanie technických predpisov.
Ochrana pred prepätím a bleskozvodové sústavy
Montáž fotovoltických panelov zásadným spôsobom mení bleskozvodové pomery na streche. Kovové rámy panelov a nosná hliníková konštrukcia predstavujú vodivú plochu, ktorá musí byť buď pripojená na bleskozvod s dodržaním dostatočnej vzdialenosti, alebo riadne pospájaná a uzemnená. Ak montážna firma umiestni panely príliš blízko k zachytávacej tyči bleskozvodu bez dodržania bezpečného odstupu, vzniká riziko preskoku bleskového prúdu priamo do jednosmernej kabeláže vedúcej k meniču napätia.
V poistných zmluvách býva často zakotvený sublimit plnenia pre prepätie a skrat, ktorý sa zvyčajne pohybuje v rozmedzí 1 000 až 2 000 eur. Pri zničení moderného hybridného meniča napätia a batériového úložiska je však takýto limit absolútne nedostatočný, keďže škoda môže ľahko presiahnuť 4 000 až 6 000 eur. Majiteľ nehnuteľnosti by si mal pri podpise zmluvy overiť, či poistka kryje nepriamy úder blesku a prepätie do plnej výšky poistnej sumy technologického vybavenia, a nie iba v rámci základného nízkeho sublimitu.
Odborné prehliadky fotovoltiky a povinné revízie podľa vyhlášky 508/2009 Z. z.
Jedným z najčastejších dôvodov, prečo likvidátor poisťovne pozastaví alebo skráti poistné plnenie po veternej udalosti, je absencia platných revíznych správ. Zákon č. 39/2015 Z. z. o poisťovníctve síce nestanovuje konkrétne technické lehoty pre vlastníkov rodinných domov, no poistné zmluvy sa odvolávajú na všeobecné právne predpisy Slovenskej republiky, ktoré ukladajú povinnosť udržiavať technické zariadenia v bezpečnom stave.
Základným kameňom technickej spôsobilosti elektroinštalácie je vyhláška MPSVR SR č. 508/2009 Z. z., ktorej príloha 8 upravuje lehoty pravidelných odborných prehliadok a skúšok elektrických zariadení a bleskozvodov. Pre bežné obytné budovy je táto lehota stanovená spravidla na 4 až 5 rokov podľa typu prostredia a použitého materiálu stavby. Pri škode spôsobenej víchricou poisťovňa vyžaduje preukázanie, že fotovoltický systém bol v čase kalamity prevádzkovaný v súlade s touto vyhláškou.
Východisková verzus pravidelná odborná prehliadka
Mnohí majitelia disponujú iba východiskovou revíznou správou, ktorú dostali od montážnej firmy pri odovzdaní diela. Východisková odborná prehliadka a skúška potvrdzuje, že zariadenie bolo namontované správne a spĺňalo normy v deň uvedenia do prevádzky. Ak však od montáže uplynulo viac ako päť rokov a vlastník nezabezpečil periodickú prehliadku, vystavuje sa riziku, že poisťovňa namietne zlý technický stav zariadenia.
Hoci sa mechanické strhnutie panelov vetrom na prvý pohľad zdá ako čisto stavebná záležitosť, revízny technik pri pravidelnej kontrole overuje aj dotiahnutie spojov, integritu uzemnenia a vizuálny stav uchytenia. Ak silný vietor vytrhne uvoľnený panel a spôsobí následný skrat a požiar na poškodenej streche, bez platnej revízie zostane poistník v dôkaznej núdzi. Včasné revízie sú rovnako dôležité ako pravidelná údržba iných technológií v dome, podobne ako to vyžadujú napríklad záručné podmienky a asistenčné služby pri havárii kúrenia.
Zoznam dokladov potrebných k likvidácii poistnej udalosti
Aby poistenie strešnej krytiny a fotovoltiky po víchrici splnilo svoj účel a proces odškodnenia prebehol plynule, musí poistený bezodkladne po udalosti zhromaždiť kompletnú dokumentáciu. Poisťovne neposudzujú iba samotné fotografie poškodenia, ale vyžadujú formálne doklady potvrdzujúce hodnotu, odbornosť montáže a pravidelnú údržbu celého systému. Pred kontaktovaním likvidátora si pripravte:
- Správu o východiskovej odbornej prehliadke a skúške (revíznu správu) fotovoltiky a bleskozvodu po montáži systému.
- Správu o pravidelnej revízii, pokiaľ je zariadenie v prevádzke dlhšie ako stanovuje vyhláška č. 508/2009 Z. z. (spravidla po 4 až 5 rokoch).
- Faktúru a zmluvu o dielo od certifikovanej montážnej firmy, ktorá inštaláciu krytiny alebo panelov realizovala.
- Fotodokumentáciu stavu bezprostredne po udalosti, zachytávajúcu celkový pohľad na strechu aj detailné poškodenie jednotlivých úchytov a káblov.
- Zoznam zničených komponentov s uvedením presných typov panelov, striedača, optimizérov a metráže strhnutej krytiny.
- Doklad o rýchlosti vetra alebo záznam o vyčíňaní živlu v obci, ak si poisťovňa nevyžiada vlastnú správu zo Slovenského hydrometeorologického ústavu (SHMÚ).
Poistné výluky pri zanedbanej údržbe strešnej krytiny a konštrukcie panelov
Poistenie majetku chráni pred náhlymi a nepredvídateľnými udalosťami, nie pred následkami dlhodobého chátrania materiálu. Jednou z najtvrdších výluk pri veterných škodách je zanedbaná údržba. Poistné podmienky definujú víchricu ako dynamické pôsobenie vetra, ktorého rýchlosť v mieste škody dosahuje spravidla minimálne 60 km/h až 75 km/h. Ak vietor túto hranicu nedosiahne, škoda môže byť zamietnutá, alebo prehodnotená ako dôsledok únavy materiálu.
Poisťovne pri obhliadke podrobne skúmajú, v akom stave bola strecha pred príchodom búrky. Ak likvidátor zistí, že krytina bola popraskaná, latovanie pod škridlami vykazovalo známky hniloby a montážne konštrukcie fotovoltiky boli zoskrutkované nekompatibilným spojovacím materiálom, ktorý podľahol elektrochemickej korózii, uplatní výluku. V takom prípade poistenie škodu nepreplatí, pretože bezprostrednou príčinou nebola samotná sila vetra, ale zlyhanie skorodovaného kotvenia.
Dôsledky korózie úchytov a poškodeného latovania
Veľkým rizikom pri svojpomocných alebo nekvalitných inštaláciách fotovoltiky je použitie nevhodných kombinácií kovov. Ak montážna firma použije pozinkované skrutky priamo do hliníkových profilov bez izolačných podložiek, vplyvom vlhkosti dochádza k bleskovej galvanickej korózii. Pri prvej silnejšej víchrici s rýchlosťou okolo 70 km/h sa oslabené skrutky jednoducho prestrihnú a vietor panely odtrhne. Likvidátor takúto vadu ľahko odhalí a označí ju za chybu montáže alebo zanedbanú údržbu.
Rovnako problematické je kotvenie ťažkých solárnych modulov do starých, prehnitých strešných lát. Krov musí uniesť nielen samotnú hmotnosť systému, ale najmä dynamické sacie sily vetra. Ak vietor nadvihne celú sekciu strechy aj s krovom, poisťovňa bude skúmať statický stav dreva. Aby ste predišli sklamaniu pri likvidácii a rozumeli tomu, kde končia povinnosti poisťovne, preštudujte si podrobne čo kryje poistenie domácnosti a nehnuteľnosti v základnom balíku a aké situácie sú vylúčené.
Prehľad poistných situácií a odporúčaných krokov
Riešenie škôd na streche vyžaduje správnu reakciu podľa toho, aké komponenty boli zasiahnuté a v akom rozsahu. Nasledujúca tabuľka zhŕňa bežné scenáre, ktoré po vyčíňaní vetra nastávajú, platné poistné pravidlá a odporúčaný postup poisteného.
| Situácia po víchrici | Čo platí podľa poistných podmienok | Odporúčaný postup poisteného |
|---|---|---|
| Vietor odfúkol škridly a poškodil panely (rýchlosť nad 75 km/h) | Štandardné živelné riziko kryté z poistenia nehnuteľnosti v novej hodnote | Všetko odfotiť, zabrániť zatečeniu plachtou, nahlásiť škodu bezodkladne |
| Panely odtrhlo pre hrdzavé a prestrihnuté skrutky | Uplatňuje sa výluka pre zanedbanú údržbu a koróziu materiálu | Uplatniť si náhradu škody u montážnej firmy z jej profesijnej zodpovednosti |
| Panely sú poškriabané od konárov, ale elektráreň riadne vyrába | Výluka estetických škôd bez vplyvu na funkčnosť zariadenia | Skontrolovať mikrotrhliny termokamerou; ak klesol výkon, doložiť meranie |
| Vietor posunul konštrukciu a cez diery po skrutkách zatieklo do izby | Kryté je poškodenie strechy aj následná škoda zatečením na stavbe | Okamžite utesniť prestupy, nahlásiť škodu na budove aj maľovkách |
| Uvoľnený panel spadol na susedovo zaparkované auto | Rieši sa z poistenia zodpovednosti z držby nehnuteľnosti vlastníka domu | Zabezpečiť zvyšok strechy, zapísať údaje poškodeného suseda a nahlásiť škodu |
Poistenie strešnej krytiny a fotovoltiky po víchrici počas výstavby a rekonštrukcie
Obdobie, kedy je dom v rekonštrukcii alebo vo fáze výstavby nového krovu, predstavuje z hľadiska veterných rizík najzraniteľnejšiu etapu. Víchrica dokáže nechránenú stavbu zdevastovať v priebehu niekoľkých minút. Poistné zmluvy však k rozostavaným objektom pristupujú s mimoriadnou opatrnosťou a obsahujú striktné podmienky, kedy poistná ochrana proti vetru vôbec nadobúda účinnosť.
Väčšina poistných podmienok na slovenskom trhu obsahuje klauzulu, podľa ktorej sa riziko víchrice na strešnú konštrukciu vzťahuje až v momente, keď je strecha kompletne pokrytá finálnou krytinou a všetky stavebné otvory budovy (okná, dvere, vikiere) sú riadne uzavreté. Ak vietor nadvihne krov v štádiu, kedy je na ňom natiahnutá iba poistná hydroizolačná fólia, poisťovňa odmietne plniť s odôvodnením, že stavba nebola chránená pred vniknutím vetra.
Pravidlo uzavretého plášťa a dokončenej krytiny
Princíp tohto obmedzenia spočíva v aerodynamike. Ak stavba nemá osadené okná alebo chýba časť krytiny, vietor vnikne do podkrovia a vytvorí masívny vnútorný pretlak, ktorý pôsobí na strešnú rovinu zdola. Strešné konštrukcie nie sú projektované na takýto typ zaťaženia. Pri novostavbách je preto nevyhnutné uzatvoriť špecializované poistenie stavby pred kolaudáciou, ktoré presne špecifikuje, aké riziká sú kryté počas jednotlivých fáz montáže technológií.
Ak inštalujete fotovoltiku na novú strechu ešte pred formálnou kolaudáciou domu, musíte si overiť, či poistka kryje aj montovaný materiál uložený na stavenisku a prácu dodávateľov. Vhodným riešením býva preveriť, či má zhotoviteľ dojednané vlastné poistenie zhotoviteľa stavby, ktoré kryje škody na montovaných zariadeniach až do ich oficiálneho protokolárneho odovzdania investorovi.
Modelový príklad poškodenia strechy a fotovoltiky víchricou
Aby sme si ukázali, ako v praxi funguje poistenie strešnej krytiny a fotovoltiky po víchrici, pozrime sa na konkrétny modelový príklad rodiny z okresu Dunajská Streda. Majitelia mali rodinný dom poistený na sumu 200 000 eur. V lete si nechali na strechu nainštalovať modernú fotovoltiku s výkonom 7 kWp v celkovej hodnote 8 500 eur. Majiteľ však po montáži zabudol túto zmenu nahlásiť poisťovni a poistnú sumu nenavýšil.
V októbri zasiahla oblasť víchrica, pri ktorej meteorologická stanica SHMÚ namerala nárazy vetra s rýchlosťou 86 km/h. Silný vietor nadvihol náveternú hranu strechy, strhol 8 fotovoltických panelov, polámal nosné profily a odtrhol 40 m² pálenej škridly. Cez vzniknutý otvor v noci vnikol prívalový dážď, ktorý premočil minerálnu izoláciu v podkroví a zničil sadrokartónové stropy v dvoch detských izbách. Celková vyčíslená škoda na streche, fotovoltike a stavebných súčastiach dosiahla 14 200 eur.
Likvidátor pri obhliadke potvrdil splnenie limitu rýchlosti vetra aj platnosť revíznej správy. Následne však poisťovňa preverila aktuálnu hodnotu celej nehnuteľnosti a zistila, že skutočná reprodukčná hodnota domu po montáži technológií a zohľadnení nárastu cien stavebných prác bola 250 000 eur, kým poistná zmluva bola uzavretá iba na 200 000 eur. Došlo tak k porušeniu rovnováhy a nastalo podpoistenie vo výške 20 %.
Podľa § 798 Občianskeho zákonníka má poisťovňa pri podpoistení právo znížiť poistné plnenie v rovnakom pomere, v akom je poistná suma k skutočnej poistnej hodnote majetku. Z celkovej škody 14 200 eur po odpočítaní dohodnutej spoluúčasti 100 eur odrátala 20 %, a rodine vyplatila iba 11 280 eur. Rozdiel takmer 3 000 eur musel majiteľ zaplatiť z vlastného vrecka. Pritom navýšenie poistnej sumy o hodnotu fotovoltiky by pri ročnom zúčtovaní stálo odhadom iba 5 až 10 eur ročne. Tento príklad dokazuje, aké dôležité je správne nastavenie poistnej sumy po každej väčšej investícii do domu.
Náhrada zachraňovacích nákladov, provizórneho zastrešenia a odvozu sutín
Bezprostredne po tom, ako vietor utíchne a škoda je na svete, ocitá sa majiteľ domu pod obrovským tlakom. Diery v streche znamenajú akútne riziko zničenia celého interiéru pri ďalšom daždi. Mnohí poistenci váhajú s provizórnou opravou v obave, že likvidátor neuzná náklady na materiál a prácu, ak strechu zakryjú pred jeho príchodom. Tento strach je neopodstatnený a odporuje základným zákonným povinnostiam poisteného.
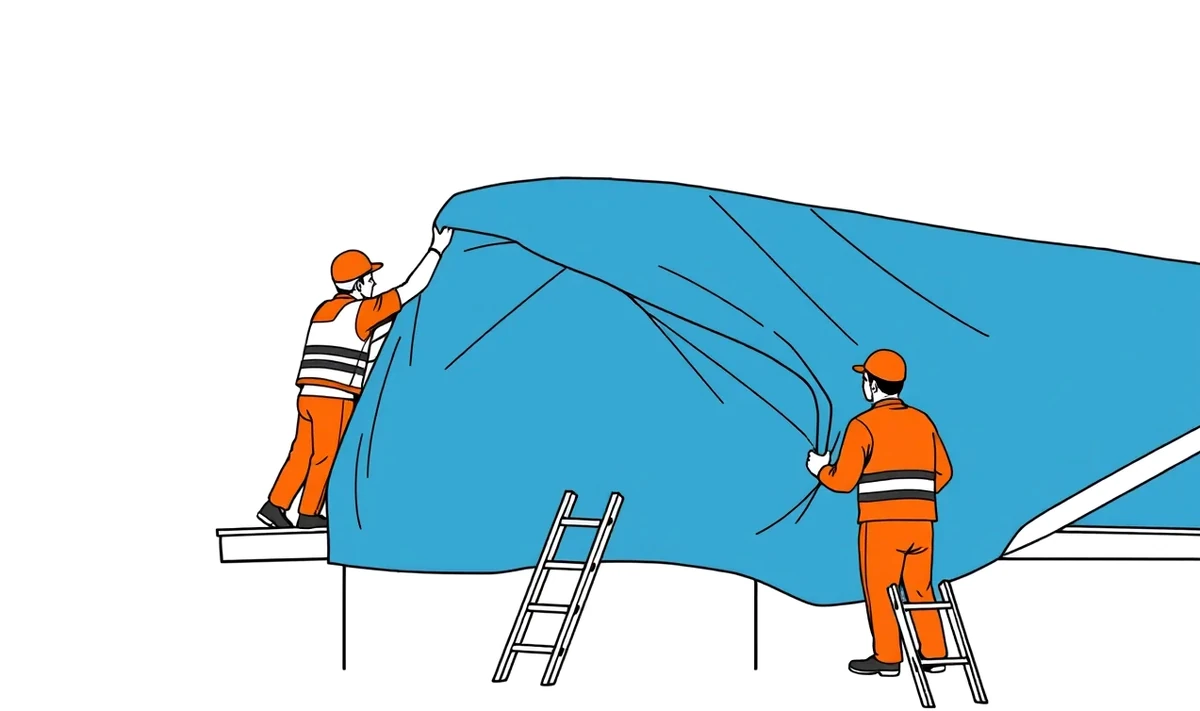
Poistený má zákonnú povinnosť urobiť všetky primerané opatrenia, aby sa vzniknutá škoda ďalej nezväčšovala. Ak po víchrici hrozí zatečenie, majiteľ je povinný zabezpečiť núdzové zakrytie plachtou alebo latovaním. Náklady na tieto úkony sa nazývajú zachraňovacie náklady a poisťovňa ich prepláca nad rámec základného limitu poistného plnenia, spravidla do výšky určenej v poistných podmienkach (často do 5 až 10 % z poistnej sumy).
Provizórne zakrytie a predchádzanie následným škodám
Kľúčovým krokom pred začatím akýchkoľvek zabezpečovacích prác je dôkladná fotodokumentácia. Odfoťte a nafilmujte stav z viacerých uhlov: celkový pohľad na krov, uvoľnené panely, detaily zlomených škridiel aj miesta, kadiaľ do objektu vniká voda. Až po zdokumentovaní pristúpte k prekrytiu poškodených častí pevnou nepremokavou plachtou. Všetky účtenky za nákup krycích plachiet, spojovacieho materiálu či faktúru od privolanej tesárskej pohotovosti si starostlivo odložte, keďže tvoria neoddeliteľnú súčasť nároku na poistné plnenie.
Pokiaľ by majiteľ nechal strechu nezakrytú niekoľko dní a následný bežný dážď by spôsobil premočenie stropov a stien, poisťovňa by mohla plnenie za škody v interiéri krátiť s odôvodnením, že poistený nekonal a nezabránil následným škodám. Tieto situácie podrobnejšie rozoberá článok zameraný na zatekanie strechy a mokré steny, kde nájdete presné postupy pre vysúšanie a uplatnenie nárokov za zničené maľovky.
Finančné limity pre odvoz sutín a záchranné práce
Likvidácia zdevastovanej strechy prináša aj nemalé výdavky na odpratanie odpadu. Rozbité fotovoltické panely sú klasifikované ako nebezpečný elektroodpad a nie je možné ich jednoducho vyhodiť do bežného kontajnera na stavebnú suť. Vyžadujú si odbornú demontáž, separáciu a odvoz do autorizovaného zberného strediska.
Súčasťou plnenia pri živelných škodách sú preto aj náklady na odvoz sutín a strhnutých zvyškov krytiny na skládku vrátane poplatkov za jej zneškodnenie. Skontrolujte si vo svojej poistnej zmluve, či máte tieto náklady hradené do výšky skutočne vynaložených účelne vynaložených výdavkov, alebo sú obmedzené pevným finančným limitom. Dobre nastavená poistka by mala garantovať dostatočné krytie na vyčistenie staveniska, demontáž nebezpečných visiacich panelov a prenájom kontajnerov.
Uplatnenie poistného plnenia pri poškodení prenajatého domu s fotovoltikou
Špecifická a v praxi čoraz častejšia situácia nastáva, ak víchrica poškodí rodinný dom s fotovoltikou, ktorý je prenajímaný tretej osobe. Otázka, kto má právo škodu nahlásiť, kto komunikuje s likvidátorom a na koho bankový účet má poisťovňa zaslať poistné plnenie, býva zdrojom zbytočných sporov medzi prenajímateľom a nájomcom.
Základné pravidlo vychádza z poistnej zmluvy a vlastníctva veci. Poistníkom je osoba, ktorá zmluvu uzavrela a platí poistné, no oprávnenou osobou (poisteným), ktorej patrí poistné plnenie, je výhradne vlastník nehnuteľnosti zapísaný na liste vlastníctva. Nájomca nemôže bez plnej moci inkasovať plnenie za poškodenú strechu ani za zničené panely, aj keby víchricu zažil na vlastnej koži a škodu nahlásil na asistenčnú linku ako prvý.
Práva a povinnosti vlastníka nehnuteľnosti a nájomcu
Nájomca má podľa nájomnej zmluvy a občianskeho práva povinnosť bezodkladne informovať prenajímateľa o akejkoľvek mimoriadnej udalosti na objekte. Podľa § 797 odsek 2 Občianskeho zákonníka je poistený povinný bez zbytočného odkladu písomne oznámiť poistiteľovi vznik poistnej udalosti. Ak teda nájomca po víchrici zistí, že na dome chýbajú škridly alebo visia uvoľnené káble z fotovoltiky, musí okamžite kontaktovať majiteľa a vyhotoviť prvotné fotografie.
Pokiaľ má nájomca v dome poistené svoje vlastné hnuteľné veci (nábytok, elektroniku, oblečenie), škodu na tomto majetku si uplatňuje zo svojej vlastnej poistky domácnosti. Ak dôjde k situácii, že odtrhnutý panel prerazil strechu a zničil nájomcov drahý televízor, rieši sa stret dvoch poistení. Prenajímateľ zodpovedá za škodu spôsobenú technickým stavom svojej budovy, no ak išlo o nepredvídateľnú extrémnu víchricu (vis maior), primárne nastupuje nájomcovo poistenie domácnosti. Pre pochopenie vzájomných presahov krytia je užitočné poznať porovnanie poistenia nehnuteľnosti a domácnosti.
Celý proces šetrenia má svoje zákonom stanovené mantinely. Podľa § 799 Občianskeho zákonníka sa má šetrenie poistnej udalosti skončiť do 1 mesiaca po jej oznámení. Ak poisťovňa nemôže šetrenie v tejto lehote ukončiť (napríklad čaká na vyjadrenie statika alebo správu SHMÚ), poistiteľ je povinný na požiadanie poskytnúť poistenému primeraný preddavok na poistné plnenie. Nezabúdajte ani na to, že právo na poistné plnenie sa podľa § 104 Občianskeho zákonníka premlčuje za 3 roky, pričom táto premlčacia doba začína plynúť 1 rok po vzniku poistnej udalosti. V prípade dlhodobej nespokojnosti s riešením škôd alebo neochotou poisťovne upraviť podmienky má poistený právo zmluvu ukončiť – výpoveď poistnej zmluvy na nehnuteľnosť musí byť doručená najneskôr 6 týždňov pred uplynutím poistného obdobia podľa § 800 odsek 1 Občianskeho zákonníka.
Časté otázky majiteľov domov a nájomcov
Aká silná musí byť víchrica, aby poisťovňa vyplatila náhradu za zničené panely?
Väčšina poistných podmienok definuje víchricu ako vietor s minimálnou rýchlosťou v nárazoch 60 km/h až 75 km/h v mieste poistnej udalosti. Poisťovne si tieto údaje overujú prostredníctvom oficiálnych dát zo staníc Slovenského hydrometeorologického ústavu (SHMÚ). Ak v mieste stanica nie je, berie sa do úvahy stav v okolitých obciach a rozsah škôd na okolitých stavbách a lesných porastoch.
Preplatí mi poistka výmenu panela, ktorý je po krupobití poškriabaný, ale stále funguje?
Nie, toto je štandardná výluka tzv. estetických škôd. Pokiaľ panel vykazuje iba povrchové škrabance alebo mierne preliačiny na ráme, no jeho výkon a elektroinštalačné vlastnosti zostali zachované, poisťovňa odmietne financovať výmenu. Nárok vzniká až vtedy, keď je narušená štrukturálna celistvosť skla (rozbitie, praskliny) alebo došlo k poklesu výrobnej kapacity v dôsledku mechanického poškodenia článkov (odolnosť býva normovaná na krúpy s priemerom do 50 mm).
Kto dostane peniaze od poisťovne, ak je dom v prenájme a fotovoltiku kúpil nájomca?
Ak fotovoltiku namontoval a zaplatil nájomca so súhlasom majiteľa, ide o technické zhodnotenie cudzieho majetku. V takom prípade musí byť v poistnej zmluve výslovne uvedené, že technológia patrí nájomcovi, alebo musí mať nájomca uzatvorené vlastné poistenie technických zariadení. V opačnom prípade poistné plnenie za škody na stavbe smeruje vždy výlučne na účet vlastníka nehnuteľnosti zapísaného v katastri.
Môžem začať opravovať strechu hneď po víchrici, alebo musím čakať na príchod likvidátora?
Provizórne zabezpečovacie práce urobiť musíte, aby ste predišli väčším škodám. Pred začatím prác však detailne všetko odfotografujte a natočte na video. Poškodené komponenty (rozbité škridly, odtrhnuté úchyty, poškodené panely) nevyhadzujte, ale uskladnite na pozemku pre fyzickú obhliadku likvidátorom. Definitívnu kompletnú opravu začnite až po obhliadke alebo po písomnom súhlase poisťovne.
Zhrnutie kľúčových zásad pre ochranu majetku
Víchrica a veterná smršť predstavujú pre strechu s fotovoltikou komplexnú záťaž, pri ktorej sa prelína bezpečnosť stavebnej konštrukcie s prevádzkou elektrického zariadenia. Pre zachovanie plného poistného krytia dbajte na tieto základné piliere:
- Pravidelná aktualizácia poistnej sumy: Po inštalácii fotovoltiky, batériového úložiska či výmene krytiny bezodkladne navýšte poistnú sumu stavby, aby ste sa vyhli uplatneniu pravidla o podpoistení podľa § 798 Občianskeho zákonníka. Prehodnocujte zmluvu minimálne raz ročne.
- Dodržiavanie revíznych lehôt: Uchovávajte správy o východiskovej a pravidelnej revízii elektrických zariadení a bleskozvodu podľa vyhlášky č. 508/2009 Z. z. (lehoty 4 až 5 rokov). Bez nich riskujete krátenie plnenia.
- Prevencia a údržba: Pravidelne kontrolujte stav montážnych hákov, uťahovacích momentov a celistvosť škridiel. Korózia a uvoľnené latovanie vedú k zamietnutiu poistnej udalosti pre zanedbanú údržbu.
- Rýchla a zdokumentovaná reakcia: Vzniknutú škodu bez zbytočného odkladu nahláste, dôkladne zdokumentujte fotografiami a urobte nevyhnutné opatrenia na zabránenie zatečenia, pričom účtenky za materiál predložte poisťovni v rámci zachraňovacích nákladov.