Ráno sa ponáhľate do školy alebo do práce, na rovnom úseku cyklotrasy vám náhle skríži cestu pes na vôdzke a pri prudkom brzdení narazíte do dverí zaparkovaného vozidla. Škoda na laku a preliačených plechoch sa rýchlo vyšplhá na stovky eur, ktoré poškodený vodič žiada bezodkladne nahradiť. Práve v takýchto momentoch predstavuje PZP pre e-kolobežku zásadnú finančnú ochranu pred nárokmi, ktoré by inak musel mladý jazdec zaplatiť z vlastného vrecka.
Od 1. augusta 2024 nadobudla účinnosť novela zákona č. 177/2024 Z. z., ktorá novelizovala základný zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla. Táto právna úprava zaradila vybrané malé elektrické vozidlá medzi motorové vozidlá, na ktoré sa vzťahuje striktná povinnosť mať uzatvorené zákonné poistenie. Cieľom európskej smernice aj slovenskej legislatívy je garantovať odškodnenie obetiam dopravných nehôd pri narastajúcej mikromobilite v mestách.
Zákon o PZP a malé elektrické vozidlá: Prečo bežné mestské kolobežky poistku nepotrebujú?
Mnohí majitelia menších dopravných prostriedkov podľahli po medializácii obavám, že poistku potrebuje úplne každý elektrický stroj. Realita je však podstatne miernejšia. Zákonodarca nastavil vstupné technické kritériá tak, aby bežné spotrebiteľské modely určené na nenáročné dochádzanie do práce či školy zostali mimo regulácie. Drvivá väčšina ľahkých kolobežiek dostupných v bežných elektrodomoch spĺňa štandardné parametre, vďaka ktorým sa na ne zákonná povinnosť nevzťahuje.
Hranica 20 kg a 20 km/h: Kde leží bezpečná zóna bez poistenia?
Typická mestská e-kolobežka váži spravidla medzi 12 až 19 kg a výrobca jej maximálnu rýchlosť softvérovo obmedzuje na 20 až 25 km/h. Ak vaše vozidlo neprekročí rýchlosť 25 km/h a jeho vlastná hmotnosť je hlboko pod hranicou 25 kg, povinné zmluvné poistenie uzatvárať nemusíte. Zákon mieri primárne na ťažké a rýchle stroje, ktoré pri kolízii s chodcom predstavujú porovnateľné riziko devastačných zranení ako menší moped či motocykel.
Ak jazdíte na štandardnom mestskom modeli Xiaomi, Segway-Ninebot či Sencor, ktorý disponuje motorom s výkonom do 350 W a konštrukčnou rýchlosťou do 25 km/h, jazdíte legálne aj bez poistnej zmluvy. Škody spôsobené takouto prevádzkou je však v prípade zavinenia potrebné hradiť zo súkromných zdrojov, prípadne cez poistenie zodpovednosti príslušníkov domácnosti, ak daná zmluva neobsahuje výluku na nekoľajové vozidlá s pomocným motorom.
Elektrobicykel verzus kolobežka: Kedy nastáva rozdiel?
Medzi verejnosťou panuje mýtus, že každé dvojkolesové elektrické vozidlo podlieha rovnakému právnemu režimu. Zákon však prísne rozlišuje spôsob pohonu. Štandardný bicykel s pomocným elektrickým motorom (pedelec), ktorého motor iba asistuje pri šliapaní do pedálov a odpojí sa pri dosiahnutí 25 km/h, sa podľa zákona nepovažuje za samostatné motorové vozidlo. Ako presne funguje PZP pre e-bicykel pri rôznych výkonových triedach a rýchlostiach, určuje predovšetkým prítomnosť akceleračnej páčky a podmienka šliapania.
Kolobežka má oproti tomu nezávislý mechanický pohon ovládaný priamo plynovou páčkou na riadidlách. Jazdec nemusí vyvíjať žiadnu fyzickú silu, aby sa stroj pohyboval. Práve táto konštrukčná vlastnosť v kombinácii s prekročením zákonných limitov robí z kolobežky motorové vozidlo v zmysle § 2 písm. a) zákona o PZP, zatiaľ čo klasický bicykel s pomocným motorčekom tejto povinnosti nepodlieha.
Čo presne tvorí prevádzkovú hmotnosť a prečo jazdec nehrá rolu?
Jedným z najčastejších omylov medzi mladými vodičmi je predstava, že sa váhový limit posudzuje podľa ich aktuálnej telesnej hmotnosti. Zákonom definovaný pojem prevádzková hmotnosť vychádza z technických noriem pre schvaľovanie vozidiel a označuje čistú hmotnosť samotného nenaloženého stroja pripraveného na jazdu. Žiadne vonkajšie zaťaženie tento parameter nemení.
Vodič, nákup a batoh: Prečo ich váha úrady nezaujíma?
Do prevádzkovej hmotnosti sa započítava rám, zabudovaná trakčná batéria, elektromotor, kabeláž, riadidlá a pevne namontované príslušenstvo ako blatníky či svetlá. Naopak, do tohto čísla sa nezapočítava hmotnosť vodiča, jeho oblečenia, batohu na chrbte ani nákladu pripevneného na nosiči. Pre policajnú hliadku aj poisťovňu je úplne irelevantné, či na kolobežke stojí päťdesiatkilové dievča alebo stokilový športovec s plným turistickým batohom.
Podobný princíp overovania parametrov uplatňujú poisťovne aj pri iných kategóriách dopravy; rovnako ako pri skúmaní toho, čo je iné na poistení elektromobilu z hľadiska masívnej trakčnej batérie, aj pri mikromobilite rozhoduje výlučne hodnota uvedená v technickej špecifikácii samotného stroja. Pokusy argumentovať pred hliadkou tým, že „ja sám vážim málo, takže celkovo neprekračujeme limit“, neobstoja.
Kde hľadať skutočný údaj o čistom vozidle?
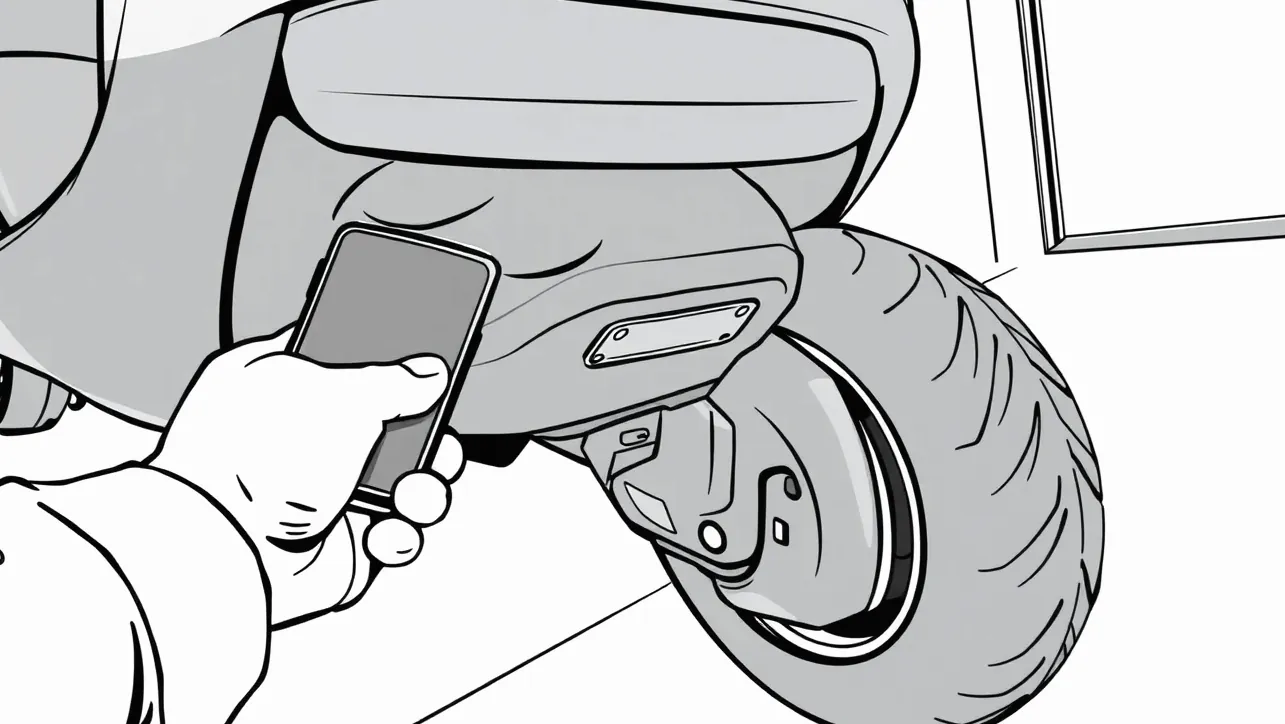
Oficiálny údaj o prevádzkovej hmotnosti nájdete na niekoľkých miestach. Primárnym zdrojom je výrobný kovový štítok nitovaný alebo lepený priamo na spodnej časti nášľapnej plochy či na krku riadenia. Druhým hodnoverným dokumentom je vyhlásenie o zhode (certifikát COC) alebo originálny používateľský manuál dodaný výrobcom pri kúpe.
V manuáli býva tento údaj často označený v angličtine ako Net Weight na rozdiel od údaju Max Load či Payload, ktorý vyjadruje maximálnu nosnosť. Nosnosť býva bežne 120 až 150 kg, čo však s prevádzkovou hmotnosťou stroja nemá nič spoločné. Pre vznik poistnej povinnosti je kľúčová výhradne vlastná váha konštrukcie.
Parametre v praxi: Kombinácia váhy nad 25 kg a rýchlosti nad 14 km/h
Zákon č. 381/2001 Z. z. po novelizácii stanovuje dve alternatívne podmienky, pri splnení ktorých sa vozidlo stáva povinným účastníkom systému poistenia zodpovednosti. Prvá podmienka je jednoduchá: ak je najväčšia konštrukčná rýchlosť viac ako 25 km/h, poistku musíte mať bez ohľadu na to, koľko stroj váži. Druhá podmienka je kombinovaná a vyžaduje súčasné splnenie dvoch faktorov: prevádzková hmotnosť viac ako 25 kg a súčasne najväčšia konštrukčná rýchlosť viac ako 14 km/h.
Robustné konštrukcie a terénne modely v hľadáčiku zákona
Práve kombinované kritérium zachytáva mnohé moderné elektrické kolobežky, ktoré sa síce predávajú s obmedzovačom rýchlosti na 20 alebo 25 km/h, ale kvôli mohutnému odpruženiu, dvom motorom a veľkej batérii s dlhým dojazdom vážia 28, 32 či dokonca 45 kg. Typickými zástupcami sú dvojmotorové modely značiek Boyueda, Laotie, Kugoo G-Booster či Vsett. Tieto stroje bezpečne prekračujú hmotnosť 25 kg, a keďže ich rýchlosť je vyššia ako 14 km/h, vzniká pre ne zákonná povinnosť uzavrieť PZP pre e-kolobežku.
Zákonodarca týmto krokom reagoval na fyzikálne zákony. Tridsaťkilogramový stroj rútiaci sa rýchlosťou 20 km/h má podstatne vyššiu kinetickú energiu ako ľahká plastová kolobežka. V prípade nárazu do chodca, seniora alebo detského kočíka dochádza k ťažkým devastačným poraneniam, kde liečebné náklady a trvalé následky rýchlo presahujú desaťtisíce eur.
Kontrolný zoznam: Spadá váš stroj pod povinné poistenie?
Prejdite si nasledujúce body a overte si, či musíte bezodkladne navštíviť poistný portál a vybaviť si poistnú zmluvu:
- Konštrukčná rýchlosť nad 25 km/h: Dokáže vaša kolobežka podľa oficiálnych parametrov výrobcu jazdiť rýchlejšie ako 25 km/h? Ak áno, poistenie potrebujete bez ohľadu na hmotnosť.
- Prevádzková hmotnosť nad 25 kg: Vážil samotný stroj pri vybalení zo škatule viac ako 25 kg (bez jazdca a nákladu)?
- Rýchlosť v pásme 14 až 25 km/h pri ťažkom stroji: Má kolobežka nad 25 kg maximálnu rýchlosť nastavenú na viac ako 14 km/h? Ak áno, poistka je povinná.
- Výnimka pre invalidné vozíky: Používa sa vozidlo výlučne ako kompenzačná pomôcka pre osobu s telesným postihnutím? Ak áno, vzťahuje sa naň zákonná výnimka zo zákona o PZP.
- Identifikovateľnosť stroja: Máte k dispozícii výrobné číslo vyrazené na ráme, štítok s výkonom motora a technickú dokumentáciu potrebnú na uzatvorenie zmluvy?
Ako doložiť poisťovni reálnu konštrukčnú rýchlosť stroja?
V praxi spôsobuje najväčšie komplikácie nesúlad medzi marketingovými údajmi z predajných portálov a skutočnou technickou realitou. Niektoré lacnejšie modely z ázijských e-shopov majú na krabici deklarovanú rýchlosť 25 km/h, aby obišli európsku colnú reguláciu, no v menu displeja umožňujú jednoduché prepnutie na 45 km/h. Naopak, niektoré výkonné stroje majú na ráme nálepku obmedzenia, hoci ich motor disponuje výkonom niekoľko tisíc wattov.
Rozpor medzi nálepkou z e-shopu a certifikátom COC
Pri dojednávaní poistnej zmluvy vyžaduje poisťovateľ pravdivé a presné údaje o vozidle. Keďže elektrické kolobežky nepodliehajú povinnej evidencii na dopravnom inšpektoráte a nemajú klasický technický preukaz ani tabuľku s evidenčným číslom (EČV), základným identifikačným prvkom je výrobné číslo rámu (VIN), značka, obchodný model, menovitý výkon motora (vo W alebo kW), prevádzková hmotnosť a maximálna konštrukčná rýchlosť.
Ako primárny dôkaz slúži certifikát COC (Certificate of Conformity) dodávaný serióznymi distribútormi. Ak COC certifikát nemáte, poisťovňa akceptuje technický štítok na ráme v spojení s údajmi z oficiálneho manuálu. Ak štítok chýba alebo je poškodený, klient sa vystavuje obrovskému riziku. Ak uvediete nepravdivé technické parametre s cieľom vyhnúť sa zmluve alebo získať lacnejšiu tarifu, pri vzniku škody môže nastať situácia, že poisťovateľ uplatní výhradu a zmluvu napadne pre uvedenie nepravdivých údajov.
Čo spôsobuje odblokovanie rýchlosti pri poistnom plnení?
Medzi mladými jazdcami je mimoriadne populárne takzvané odblokovanie (prečipovanie) riadiacej jednotky cez servisné menu alebo mobilnú aplikáciu. Z kolobežky s papierovým limitom 25 km/h sa tak razom stane stroj schopný vyvinúť 40 km/h. Vodiči sa mylne domnievajú, že ak majú na nálepke 25 km/h, polícia ani likvidátor škôd nič nezistia.
Z hľadiska zákona je však určujúca skutočná konštrukčná rýchlosť vozidla v okamihu prevádzky. Ak znalec pri vyšetrovaní vážnej nehody zistí, že softvér stroja bol modifikovaný a obmedzovač vypnutý, poistná zmluva dojednaná na nízke parametre vás nezachráni. Nastáva rovnaký právny dôsledok, aký definujú najčastejšie výluky kaska pri motorových vozidlách – poisťovňa síce poškodenému škodu vyplatí, no celú vyplatenú sumu bude od vinníka nekompromisne vymáhať späť prostredníctvom regresného nároku.
Koľko stojí PZP pre e-kolobežku a čo vplýva na ročné poistné?
Pre mladého človeka, študenta či brigádnika je výška poistného často hlavným rozhodovacím kritériom. Dobrou správou je, že obavy z cien na úrovni automobilového poistenia sa nenaplnili. Zatiaľ čo bežné najlacnejšie poistenie auta vychádza na desiatky až stovky eur ročne, zákonná poistka pre malé elektrické vozidlo predstavuje zlomok tejto sumy a je dostupná pre každú peňaženku.
Cena za neevidované vozidlo: Rozpočet pre mladých vodičov
Bežné ročné poistné za PZP pre e-kolobežku sa na slovenskom trhu pohybuje v priemere na úrovni približne 15 až 30 eur ročne. V prepočte na jeden mesiac ide o sumu okolo dvoch eur, čo je menej ako cena jednej kávy v meste. Naproti tomu pokuta od policajnej hliadky za neuzatvorenie povinného poistenia sa pohybuje v rozmedzí od 50 eur do 5 000 eur, pričom konanie vedie príslušný okresný úrad.
V pomere k cene poistky získava poistený obrovské zákonné krytie. Minimálne limity poistného plnenia stanovené zákonom č. 381/2001 Z. z. sú rovnaké ako pre osobné automobily či kamióny: 6 450 000 eur pre škody na zdraví a usmrtení na jednu škodovú udalosť (bez ohľadu na počet zranených) a 1 300 000 eur pre škody na majetku a ušlom zisku. Voči poškodenej tretej osobe platí spoluúčasť 0 eur, poistné plnenie sa teda nezkracuje o žiadnu spoluúčasť vinníka.
Ponuka poisťovní na slovenskom trhu a porovnanie krytia
Hoci zákon platí celoplošne, PZP pre e-kolobežky ponúka zatiaľ len menšina licencovaných poisťovní na slovenskom trhu. Mnohé finančné domy tento produkt nezaviedli kvôli technickej náročnosti identifikácie vozidiel bez evidenčných čísiel a zvýšenému riziku nehôd neskúsených vodičov. Medzi poisťovne s aktívnymi poistnými produktmi patrí napríklad poistenie auta v Kooperative, ktorá rozširuje svoje schémy aj na segment mikromobility, alebo špecializované balíky, aké prinášajú limity a výluky PZP v Union.
Pred uzavretím poistky sa vždy oplatí využiť overené porovnávače a získať výhodné a lacné PZP bez zbytočného papierovania cez internet. Zmluva vzniká zaplatením poistného na účet poisťovne a doklad o poistení (bielu kartu) dostanete okamžite do e-mailu. Pri vybraných balíkoch sa dá dojednať aj úrazové pripoistenie jazdca, pretože čisté PZP kryje výlučne škody spôsobené iným osobám, nikdy nie škodu na vašej vlastnej kolobežke či vaše vlastné zranenia.
Zdieľané kolobežky v mestách: Kto nesie zodpovednosť za škodu?
Zdieľaná mikromobilita (flotily firiem ako Bolt či Tier) je bežnou súčasťou slovenských krajských miest. Mnohí mladí ľudia tieto stroje využívajú na presun po večierkoch alebo pri dochádzaní z vlakovej stanice. Vzniká logická otázka: musí si bežný užívateľ pri odomknutí kolobežky cez mobilnú aplikáciu overovať parametre a riešiť poistenie?
Požičovňa verzus jazdec: Čo kryje aplikácia?
Podľa platného zákona zodpovedá za uzatvorenie a platnosť poistnej zmluvy vlastník alebo prevádzkovateľ vozidla zapísaný v evidencii, respektíve komerčná požičovňa, ktorá flotilu prevádzkuje. Zdieľané kolobežky, ktoré spĺňajú parametre pre povinné poistenie, majú zmluvu uzatvorenú hromadne priamo prevádzkovateľom flotily. Náklady na toto poistenie sú započítané v minútovej tarife za prenájom.
To však neznamená, že jazdec má absolútnu beztrestnosť. Poistné plnenie je poskytnuté poškodenej tretej osobe, no poisťovateľ skúma, či vodič neporušil základné zmluvné podmienky požičovne a pravidlá cestnej premávky. Ak bola nehoda spôsobená hrubou nedbanlivosťou, jazdou dvoch osôb na jednom stroji alebo jazdou po zakázaných zónach, prevádzkovateľ aj poisťovňa môžu škodu spätne vymáhať od konkrétneho registrovaného užívateľa účtu.
Jazda pod vplyvom alkoholu a porušenie prevádzkových podmienok
Najvážnejším rizikom pri zdieľaných aj súkromných kolobežkách je jazda pod vplyvom omamných látok. Zákon síce povoľuje jazdcovi na kolobežke s pomocným motorčekom jazdiť v obci po cyklotrasách a po chodníku s hladinou alkoholu do 0,5 promile v dychu, no pri nehode je akékoľvek prekročenie tohto limitu hodnotené ako hrubé porušenie povinností.
Ak pod vplyvom alkoholu zrazíte chodca alebo oškrete luxusné vozidlo, poisťovňa z PZP škodu uhradí poškodenému, ale následne uplatní stopercentný regres voči vám. Namiesto ušetrených peňazí za taxík tak budete splácať tisícové škody poistnému ústavu. Rovnaké riziká hrozia aj pri iných typoch vozidiel, kde alkohol automaticky neguje poistnú ochranu; podrobnosti o tom, čo hrozí pri odchode od incidentu alebo porušení podmienok, sumarizujú aj najčastejšie chyby pri hlásení poistnej udalosti z pohľadu likvidácie.
Nehoda na zmiešanom chodníku: Ako sa posudzuje spoluvina s chodcom?
Pohyb na moderných zmiešaných komunikáciách pre chodcov a cyklistov prináša každodenné kolízne situácie. Chodci často nepredvídateľne menia smer chôdze, používajú smartfóny so slúchadlami na ušiach a nereagujú na zvonček. Vodič kolobežky sa naopak často pohybuje neprimeranou rýchlosťou. Kto ponesie zodpovednosť, keď dôjde k fyzickému stretu?
Prednosť, rýchlosť chôdze a pravidlá na spoločnej cestičke
Zákon o cestnej premávke jasne stanovuje, že na chodníku smie jazdec na kolobežke s pomocným motorčekom jazdiť len rýchlosťou chôdze (približne 5 km/h) a nesmie ohroziť ani obmedziť chodcov. Na vyznačenom zmiešanom chodníku pre chodcov a cyklistov je kolobežkár povinný dbať na zvýšenú opatrnosť voči chodcom, ktorí nesmú byť jazdou ohrození.
Ak dôjde k stretu, polícia aj likvidátor poisťovne skúmajú takzvanú príčinnú súvislosť a mieru zavinenia oboch účastníkov. To, kedy sa škodová udalosť stane poistnou a v akom rozsahu vznikne nárok na odškodnenie, závisí od dodržania dopravných predpisov. Ak kolobežkár išiel rýchlosťou 25 km/h pomedzi ľudí, jeho zavinenie bude spravidla dominantné. Ak však chodec náhle vstúpil priamo do jazdnej dráhy z neprehľadného miesta bez rozhliadnutia, likvidácia môže skončiť určením spoluviny, napríklad v pomere 50:50, kedy poisťovňa uhradí len pomernú časť nárokov.
Tabuľka: Bežné kolízie a riešenie zodpovednosti
Nasledujúca tabuľka sumarizuje modelové situácie, s ktorými sa jazdci v praxi stretávajú, a vymedzuje postup pri riešení vzniknutej škody:
| Situácia a priebeh kolízie | Čo platí z hľadiska zákona | Čo robiť a ako postupovať |
|---|---|---|
| Kolízia s chodcom na chodníku pri rýchlej jazde | Plná zodpovednosť jazdca, porušenie pravidla rýchlosti chôdze. | Poskytnúť prvú pomoc, spísať záznam o nehode, nahlásiť škodu do poisťovne. |
| Chodec vstúpi na cyklotrasu bez rozhliadnutia | Predpoklad spoluviny chodca, chodec nesmie bezdôvodne obmedzovať premávku na cyklotrase. | Zabezpečiť svedkov, fotodokumentáciu miesta stretu a privolať políciu pri zranení. |
| Náraz do zaparkovaného auta na parkovisku | Škoda na cudzom majetku plne krytá z PZP e-kolobežky (ak podlieha limitom). | Neodchádzať z miesta, vyhľadať majiteľa auta, vypísať tlačivo o škodovej udalosti. |
| Pád jazdca na nerovnosti bez účasti iných osôb | PZP neposkytuje žiadne plnenie, kryje výlučne škody tretích strán. | Náklady na liečbu a opravu stroja hradí jazdec z úrazového alebo havarijného poistenia. |
| Stret dvoch kolobežiek na križovatke cyklotrás | Posudzuje sa pravidlo pravej ruky alebo dopravné značenie. | Zistiť totožnosť druhého jazdca a číslo jeho poistnej zmluvy PZP. |
Pre presný a bezproblémový nárok na odškodnenie z cudzieho poistenia je dôležité poznať štandardný priebeh likvidácie škody z PZP, ktorý zahŕňa obhliadku, kalkuláciu a preukázanie vzniku škodovej udalosti bez zbytočného odkladu.
Platí slovenské PZP pre e-kolobežku aj v zahraničí?
Letné prázdniny a predĺžené víkendy lákajú k výletom do zahraničia. Mnohí mladí ľudia nakladajú svoje stroje do kufra auta a smerujú na cyklotrasy k Neziderskému jazeru v Rakúsku, na Moravu alebo k Balatonu. V cezhraničnom priestore však platia odlišné národné pravidlá, ktoré je nevyhnutné poznať ešte pred vycestovaním.
Zelená karta a cezhraničné kontroly v okolitých štátoch
Slovenské PZP pre e-kolobežku má medzinárodnú platnosť na území všetkých členských štátov systému zelenej karty. Pri dojednaní poistenia dostanete medzinárodnú automobilovú poisťovaciu kartu (zelenú kartu), ktorú musíte mať pri jazde v zahraničí pri sebe – či už vytlačenú v papierovej podobe, alebo uloženú v mobile. Zelená karta potvrdzuje, že vozidlo má platné krytie zodpovednosti v súlade so smernicou Európskej únie.
Hoci systém poistenia garantuje náhradu škody v zahraničí, samotné pravidlá prevádzky vozidla na cestách sa riadia legislatívou štátu, v ktorom sa práve nachádzate. Rôzne štáty majú odlišné pohľady na povinnú výbavu; kým na Slovensku prilba pre dospelých na cyklotrasách povinná nie je, v niektorých krajinách sa vyžaduje prísnejší výstroj podobne ako prilba a povinná výbava motorkára pri jazde na cestných komunikáciách.
Rozdiely v pravidlách medzi Slovenskom, Rakúskom a Českom
Kým na Slovensku určuje povinnosť poistenia hranica 25 km/h alebo 25 kg a 14 km/h, v okolitých krajinách sa stretnete s odlišnými prístupmi. V Rakúsku sú pravidlá pre mikromobilitu mimoriadne prísne: e-kolobežky nesmú prekročiť konštrukčnú rýchlosť 25 km/h a maximálny trvalý výkon 600 W. Stroje prevyšujúce tieto hodnoty sa považujú za mopedy, vyžadujú registračnú značku, technický preukaz a prilbu. Ak vás rakúska polícia zastaví na výkonnej kolobežke bez príslušných schválení, hrozia pokuty v stovkách eur a zákaz ďalšej jazdy bez ohľadu na to, že máte slovenské PZP.
V Českej republike platí legislatíva vychádzajúca z rovnakej európskej smernice, preto sa definícia malých motorových vozidiel prakticky zhoduje so slovenským znením. Ak cestujete autom a kolobežku veziete so sebou, overte si komplexne pred cestou aj to, ako poistiť auto pred dovolenkou vrátane asistenčných služieb, ktoré vám pomôžu v prípade poruchy alebo dopravnej nehody ďaleko od domova.
Predaj, darovanie a zánik zmluvy pri neevidovanom vozidle
Pretože elektrické kolobežky nemajú technický preukaz a ich prevod sa nezaznamenáva v evidencii vozidiel na polícii, správa poistných zmlúv funguje odlišne ako pri osobných automobiloch. Pri predaji alebo vyradení stroja z prevádzky preberá celú administratívnu iniciatívu samotný poistník.
Tabuľka termínov a zákonných lehôt pri e-kolobežkách
Zákon o PZP stanovuje prísne lehoty, ktorých zmeškanie vedie k finančným sankciám alebo k strate poistnej ochrany. Prehľad všetkých dôležitých termínov nájdete v prehľadnej tabuľke:
| Zákonná povinnosť alebo udalosť | Zákonná lehota | Dôsledok pri nedodržaní lehoty |
|---|---|---|
| Oznámenie škodovej udalosti poisťovni (vznik v SR) | Do 15 dní od vzniku udalosti | Regres poisťovne do výšky 30 % až 50 % z vyplateného plnenia. |
| Oznámenie škodovej udalosti poisťovni (vznik v cudzine) | Do 30 dní od vzniku udalosti | Možnosť krátenia poistného plnenia a vymáhanie vyplatenej škody. |
| Oznámenie zániku vozidla alebo zmeny vlastníka | Bezodkladne po prevode / zániku | Zmluva trvá naďalej a poistník je povinný platiť ďalšie poistné. |
| Úhrada poistného na ďalšie poistné obdobie | Do dátumu splatnosti na predpise | Zánik poistenia pre neplatenie a riziko jazdy bez platného krytia. |
| Preukázanie poistenia policajnej hliadke | Ihneď pri kontrole na ceste | Pokuta v blokovom konaní od príslušníkov Policajného zboru. |
Zákon č. 381/2001 Z. z. explicitne upravuje regresné práva poisťovne pri oneskorenom nahlásení škody. Ak poistník nesplní povinnosť oznámiť škodu do 15 dní na území SR, no urobí tak do ďalších 15 dní po uplynutí tejto lehoty, poisťovňa má právo požadovať náhradu najviac 30 percent z vyplateného poistného plnenia. Ak oneskorenie prekročí aj túto dodatočnú 15-dňovú lehotu, regres môže dosiahnuť až 50 percent celkovej vyplatenej sumy, čo pri zranení chodca predstavuje tisíce eur.
Ako zrušiť poistnú zmluvu, keď stroj nemá tabuľky s EČV?
Ak sa rozhodnete svoju výkonnú e-kolobežku predať kamarátovi, darovať súrodencovi alebo ju definitívne vyradiť z prevádzky (napríklad z dôvodu neopraviteľného zlyhania batérie), poistenie nezaniká automaticky. Pri neevidovaných vozidlách je klient povinný sám aktívne ohlásiť zánik vozidla alebo zmenu vlastníka poisťovateľovi písomnou formou alebo cez klientsky portál.
K žiadosti o zrušenie zmluvy je potrebné priložiť doklad preukazujúci zmenu – typicky kúpno-predajnú zmluvu s uvedeným výrobným číslom rámu, darovaciu zmluvu alebo čestné vyhlásenie o ekologickej likvidácii a rozobratí stroja na náhradné diely. Poisťovňa následne poistnú zmluvu ukončí k dátumu prevodu a vráti nespotrebované poistné za zvyšok poistného obdobia na váš bankový účet.
Pre komplexné zabezpečenie majetku je dobré poznať aj ďalšie možnosti finančnej ochrany. Niektoré poisťovne umožňujú zjednodušené krytie drobných rizík cez produkty ako mini kasko ako pripoistenie k PZP, ktoré dokáže zmierniť následky nepredvídaných škôd. Pri hľadaní optimálnej poistky vždy zvažujte celkový pomer krytia a ceny, podobne ako sa pri motorových vozidlách kalkuluje celková cena PZP a kaska v rámci jedného balíka služieb. Bezpečné a zodpovedné správanie na cestách spojené s platnou poistnou zmluvou vám zabezpečí pokojnú jazdu bez rizika likvidačných pokút a náhrad škôd.