Zákaz šoférovania až na 5 rokov a pokuta v správnom konaní do 1 300 eur hrozia každému, kto po kolízii nezastaví a neposkytne potrebné údaje. Prísť k zaparkovanému autu a nájsť pokrčený blatník je nepríjemná skúsenosť, no situácia je ešte vážnejšia, ak vodič ušiel z miesta nehody bez toho, aby zanechal akýkoľvek kontakt. Mnoho motoristov v takejto chvíli váha, či má zmysel volať hliadku, ak ide len o preliačinu za pár stoviek eur. Zákon však v tomto smere hovorí jasnou rečou a nesprávny krok môže poškodeného pripraviť o nárok na poistné plnenie.
Správny postup pri dopravnej nehode si vyžaduje chladnú hlavu a rýchle zabezpečenie dôkazov. Keď chýba vinník, štandardné vyplnenie záznamu o nehode neprichádza do úvahy. Polícia, poisťovňa aj Slovenská kancelária poisťovateľov pracujú výhradne s faktami, ktoré sa podarí na mieste zadokumentovať. Pozrime sa detailne na to, ako sa mení právny pohľad na udalosť po úteku jedného z vodičov, aké máte možnosti náhrady škody a kedy vinníka dobehne regresná povinnosť.
Dopravná nehoda verzus škodová udalosť: Prečo útek účastníka mení pravidlá?
V slovenskej legislatíve existuje zásadný rozdiel medzi bežnou škodovou udalosťou a dopravnou nehodou. Škodová udalosť je udalosť v cestnej premávke, pri ktorej vznikla iba majetková škoda a účastníci sa dohodli na zavinení. Ak sa vodiči dohodnú, spíšu a podpísujú správu o nehode a vymenia si údaje, prítomnosť policajnej hliadky nie je potrebná. Tento mechanizmus funguje pri tisíckach drobných kolízií ročne a šetrí čas obom stranám.
Akonáhle však druhý účastník odmietne preukázať totožnosť alebo vodič ušiel z miesta nehody, celá udalosť automaticky spadá do prísnejšieho režimu dopravnej nehody. Zákon č. 8/2009 Z. z. o cestnej premávke v paragrafe 64 výslovne stanovuje, že nesplnenie povinností účastníka škodovej udalosti mení vec na plnohodnotnú dopravnú nehodu. Útek jedného z vodičov teda z právneho hľadiska vylučuje možnosť vybaviť incident ako bežnú škodovú udalosť.
Hranica medzi škodovou udalosťou a dopravnou nehodou
Aby bola kolízia považovaná len za škodovú udalosť, musia byť splnené všetky zákonné podmienky súčasne. Nesmie dôjsť k usmrteniu ani zraneniu osôb, nesmie dôjsť k poškodeniu cesty či všeobecne prospešného zariadenia a nesmie uniknúť nebezpečná látka. Zároveň nikto z účastníkov nesmie byť pod vplyvom alkoholu alebo inej návykovej látky. Najdôležitejšou podmienkou však zostáva vzájomná dohoda na zavinení a výmena údajov potrebných na uplatnenie nároku.
V praxi to znamená, že ak nie je prítomný druhý účastník, dohoda z princípu nie je možná. Nezáleží na tom, či je na aute iba nepatrný škrabanec, alebo je zdemolovaný celý bok vozidla. Neprítomnosť jedného z vodičov robí z incidentu dopravnú nehodu bez ohľadu na váš osobný názor na závažnosť poškodenia. Pre poškodeného je kľúčové pochopiť, kedy sa škodová udalosť stane poistnou a aké formálne náležitosti vyžaduje likvidátor.
Zrušený finančný limit a povinnosť privolať políciu
Medzi motoristami stále pretrváva mýtus o finančnom limite, do ktorého sa polícia nevolá. V minulosti platila hranica škody vo výške 3 990 eur, ktorá určovala povinnosť volať policajnú hliadku. Tento finančný limit bol od 1. júna 2022 novelou zákona definitívne zrušený. Aj keď škoda na drahom vozidle presiahne 10 000 eur, no účastníci sa bez problémov dohodnú a nikto sa nezranil, ide o škodovú udalosť.
Naopak, pri úteku neznámeho vodiča sa polícia volá vždy, aj keby oprava stála 50 eur. Bez policajného protokolu totiž poškodený v podstate stráca možnosť domáhať sa plnenia. Poisťovne pri hlásení incidentu vyžadujú úradné potvrdenie, že poškodenie nespôsobil samotný majiteľ vozidla vlastnou nepozornosťou. Privolanie polície na číslo 158 je preto prvým a nevyhnutným formálnym krokom.
Čo robiť, ak vodič ušiel z miesta nehody: Postup a zaisťovanie dôkazov
Keď zistíte, že vaše vozidlo niekto poškodil a odišiel, nesmiete spanikáriť ani začať s autom manipulovať. Každý pohyb s autom môže zničiť dôležité stopy, ako sú úlomky plastov, stopy laku cudzieho vozidla alebo presné postavenie kolies. Zabezpečenie miesta činu a dôkazov je v prvých minútach úplne rozhodujúce pre budúce vyšetrovanie dopravného inšpektorátu.
- Zastavte a skontrolujte situáciu: Nevstupujte zbrklo do vozovky, zaistite svoju bezpečnosť a vizuálne skontrolujte rozsah poškodenia.
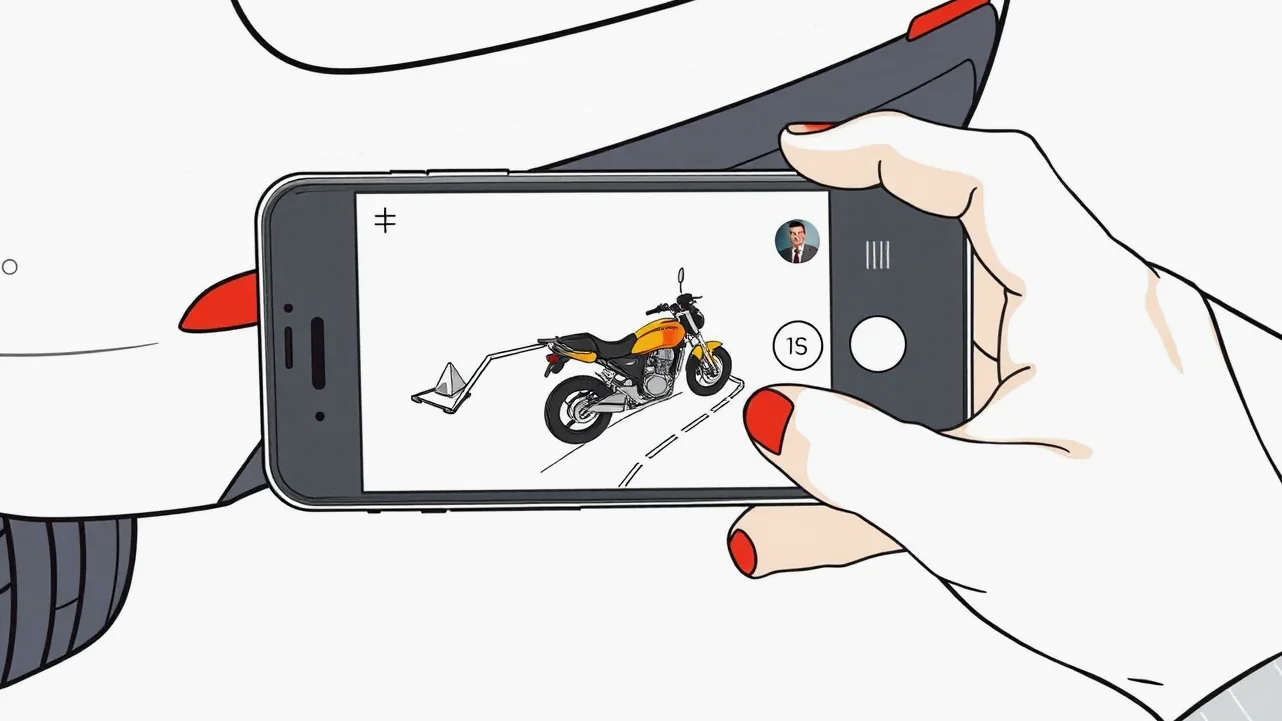
- Zdokumentujte stav pred manipuláciou: Urobte si širokouhlé zábery celého priestoru parkoviska aj detailné fotografie poškodenia s mierkou alebo známym predmetom.
- Zavolajte políciu: Na linke 158 nahláste, že došlo ku kolízii, pri ktorej druhý účastník nezotrval na mieste a nevymenil si s vami údaje.
- Vyhľadajte svedkov: Oslovte okoloidúcich ľudí, predavačov v priľahlých obchodoch alebo pracovníkov SBS na parkovisku.
- Zaistite kamerové záznamy: Pozrite sa, či priestor nesníma mestská kamera alebo bezpečnostný systém budovy, a požiadajte prevádzkovateľa o uchovanie záznamu.
- Nahláste škodu poisťovni: Do zákonnej lehoty 15 dní odo dňa vzniku škody ohláste udalosť svojej poisťovni.
Kvalitná dokumentácia zohráva kľúčovú úlohu aj pri následnej obhliadke likvidátorom. Ak neviete, ako správne nafotiť auto pre poisťovňu, zamerajte sa najmä na zachytenie cudzej farby na karosérii a výšky poškodenia od zeme. Tieto parametre neskôr pomôžu znalcom priradiť poškodenie ku konkrétnemu typu auta podozrivého vinníka.
Upozornenie na časté riziko: Nikdy sa nespoliehajte na lístok za stieračom s telefónnym číslom. Vodič, ktorý ho tam nechal, mohol uviesť vymyslené číslo alebo neskôr poprieť akúkoľvek účasť na nehode. Pokiaľ na mieste nie je prítomný a nedošlo k osobnej výmene údajov z dokladov, privolajte políciu, aby spísala oficiálny záznam. Lístok za stieračom nezbavuje vodiča zákonnej povinnosti zotrvať na mieste.
Kontrolný zoznam: Na čo nezabudnúť pri dokumentácii
Rýchly zoznam vám pomôže udržať pozornosť a vyhnúť sa zlyhaniam, ktoré poškodení najčastejšie robia v strese:
- Presný čas a adresa, kde k zisteniu poškodenia došlo.
- Fotografie vozidla z odstupu (aby bolo vidieť značenie parkovacích miest a okolie).
- Detailné zábery ryhy, laku, preliačin a výšky nárazu od vozovky.
- Úlomky plastov, krytiek alebo svetiel ponechané na zemi (nevyhadzujte ich, nechajte ich na mieste pre políciu).
- Kontakty na svedkov (meno, telefónne číslo, evidenčné číslo ich vozidla).
- Umiestnenie priemyselných kamier v dosahu (názov prevádzky, uhol záberu).
- Číslo policajnej hliadky a číslo spisu (číslo udalosti), pod ktorým vec evidujú.
Medzi najčastejšie chyby pri hlásení poistnej udalosti patrí umytie auta pred príchodom likvidátora. Odstránením prachu a oterov cudzieho laku môžete zničiť jediný dôkaz o tom, že k poškodeniu došlo kontaktom s iným motorovým vozidlom, a nie nárazom do pevnej prekážky.
Uplatnenie nároku voči Slovenskej kancelárii poisťovateľov pri nezistenom vozidle
Mnohí motoristi sa mylne domnievajú, že ak vinník ujde, škodu na ich vozidle automaticky zaplatí štát alebo Slovenská kancelária poisťovateľov (SKP). Realita poistného trhu je však odlišná. Slovenská kancelária poisťovateľov spravuje poistný garančný fond, do ktorého prispievajú všetky poisťovne poskytujúce povinné zmluvné poistenie vozidla. Tento fond slúži na odškodnenie obetí nehôd, no má prísne pravidlá čerpania.
Ak vodič ušiel z miesta nehody a jeho vozidlo zostane nezistené, poistný garančný fond nahrádza škodu na majetku len za veľmi špecifických okolností. Zákon č. 381/2001 Z. z. chráni systém pred zneužitím: garančný fond uhradí škodu na veciach a vozidle spôsobenú neznámym motorovým vozidlom výlučne vtedy, ak pri tej istej dopravnej nehode došlo súčasne k ťažkej ujme na zdraví alebo usmrteniu niektorej z osôb.
Kedy poistný garančný fond preplatí škodu na vozidle
Pokiaľ ide o čisto majetkovú škodu na parkovisku, kde nebol nikto zranený, Slovenská kancelária poisťovateľov poškodenému majiteľovi nevyplatí ani cent. Dôvodom je prevencia poistných podvodov, kedy by vodiči mohli vlastné havárie a nárazy do stĺpov či stromov nahlasovať ako škodu spôsobenú neznámym autom. Nároky na náhradu škody na zdraví sa z fondu vyplácajú vždy, no plechy sú chránené len pri vážnych tragédiách.
V nasledujúcej tabuľke nájdete prehľad zákonných limitov, sadzieb a finančných dôsledkov spojených s nehodami bez zisteného vinníka:
| Parameter udalosti alebo sankcie | Zákonný limit / Sadzba | Právny dôsledok a vysvetlenie |
|---|---|---|
| Zákonný limit PZP na škodu na zdraví | 6 450 000 eur | Limit na jednu udalosť bez ohľadu na počet zranených. |
| Zákonný limit PZP na škodu na majetku | 1 300 000 eur | Limit na jednu udalosť bez ohľadu na počet poškodených. |
| Pokuta za útek v správnom konaní | 300 eur až 1 300 eur | Ukladá dopravný inšpektorát v priestupkovom konaní. |
| Zákaz činnosti viesť motorové vozidlá | 1 rok až 5 rokov | Prísny trest pre vodiča, ktorý nezotrval na mieste nehody. |
| Pokuta za odchod zo škodovej udalosti | 200 eur až 1 000 eur | Sankcia za neposkytnutie údajov a odchod z miesta kolízie. |
| Zákaz činnosti pri škodovej udalosti | až do 5 rokov | Možný zákaz šoférovania pri nesplnení zákonných povinností. |
| Maximálna bloková pokuta na mieste | do 650 eur | Uložená hliadkou, ak sú splnené podmienky blokového konania. |
| Regres poisťovne voči utečenému vinníkovi | až do 100 percent | Poisťovňa vymáha celé vyplatené poistné plnenie späť. |
| Lehota na nahlásenie škody v SR | 15 dní | Zákonná lehota pre poisteného podľa zákona o PZP. |
| Lehota na nahlásenie škody v cudzine | 30 dní | Predĺžená lehota pri poistnej udalosti mimo územia SR. |
Havarijná poistka ako jediná záchrana pri plechových škodách
Ak polícia páchateľa nevypátra a na mieste nedošlo k ujme na zdraví, jediným spôsobom, ako získať peniaze na opravu poškodeného auta, je vlastné havarijné poistenie. Havarijka kryje škody na vozidle spôsobené haváriou, živelnou udalosťou, vandalizmom aj neznámym páchateľom. Ak máte dojednané kvalitné krytie, oprava pôjde na účet vašej poisťovne.
Treba však počítať s tým, že poškodený musí zaplatiť dohodnutú spoluúčasť. Spoluúčasť býva vyjadrená percentom a minimálnou sumou, napríklad 5 % a minimálne 150 eur. Pri starších vozidlách s nízkou hodnotou môže byť plnenie výrazne okresané. Aby ste sa vyhli prekvapeniam, je dobré vedieť, ako funguje havarijné poistenie vozidla v praxi. Ak polícia vinníka dodatočne vypátra, vaša havarijná poisťovňa si vyplatené náklady uplatní z jeho PZP a vám vráti zaplatenú spoluúčasť.
Pokiaľ zvažujete komplexnú ochranu svojho auta, oplatí sa pozrieť aj na doplnkové produkty, ako je GAP poistenie pre jazdené vozidlá, ktoré chráni pred finančnou stratou pri totálnej škode, alebo špecializované pripoistenie skiel vozidla. Mnohé poisťovne na slovenskom trhu, ako je napríklad poistenie auta v Kooperative, ponúkajú balíky pripoistení k PZP, ktoré kryjú stret s neznámym vozidlom na parkovisku aspoň do limitu niekoľkých tisíc eur.
Kedy poisťovňa uplatní regres v plnej výške a čo hrozí vinníkovi?
Vodiči, ktorí spôsobia kolíziu a v panike odídu, často žijú v omyle, že ich pred osobnou finančnou ruinou ochráni ich zákonná poistka. Povinné zmluvné poistenie síce kryje škody spôsobené iným, no zmluva nie je bianko šekom na bezohľadné správanie. Zákon č. 381/2001 Z. z. v paragrafe 12 presne definuje situácie, kedy má poisťovňa právo požadovať od svojho poisteného vrátenie vyplatenej sumy.
V momente, keď sa preukáže, že vodič ušiel z miesta nehody, uplatní poisťovňa nekompromisný postup a vyžaduje úhradu škody od neho. Ide o takzvaný regres poistiteľa. Poisťovňa najprv poškodenému uhradí škodu v zmysle poistných podmienok, no následne celý účet prepošle nezodpovednému vodičovi. Tento regres môže dosiahnuť až do 100 percent všetkých vyplatených nákladov, vrátane nákladov na právne zastupovanie či znalecké posudky.
Finančné dôsledky a regresné nároky poistiteľa
Ustanovenie paragrafu 12 ods. 1 písm. e) zákona o PZP hovorí jasne: poisťovňa má nárok na náhradu škody voči poistenému, ak porušil povinnosť zotrvať na mieste dopravnej nehody alebo neposkytol potrebnú súčinnosť pri zisťovaní skutkového stavu. Dôvody sú logické. Poisťovňa nemôže preveriť, či vodič nebol pod vplyvom alkoholu alebo omamných látok, čo by bol ďalší samostatný dôvod na stopercentný regres.
Ak poisťovňa usúdi, že útekom z miesta kolízie bolo zmarené riadne vyšetrenie, uplatní plný nárok. Zatiaľ čo pri menej závažných procesných pochybeniach môže poistiteľ regres znížiť na 20 či 50 percent, pri vedomom úteku býva postih maximálny. Dôsledkom môže byť aj znížené plnenie z povinného zmluvného poistenia pri sporných nárokoch alebo zdĺhavé súdne spory. Pre vinníka to znamená, že namiesto zaplatenia malej spoluúčasti bude splácať tisíce eur z vlastného vrecka.
Navyše, takáto udalosť zanechá trvalú stopu v centrálnom registri poistných udalostí. Vinník automaticky prichádza o výhody a bonus a malus mu vystrelí poistné pri ďalšom aute do astronomických výšok. Pri hľadaní najlacnejšieho poistenia auta potom takýto vodič narazí na odmietavý postoj alebo výrazné prirážky od všetkých poisťovní na trhu.
Priestupkové sankcie a trestná zodpovednosť
Finančný regres od poisťovne je len jednou stranou mince. Tou druhou je trestnoprávna a priestupková rovina. Zákon o priestupkoch v spojení so zákonom o cestnej premávke posudzuje útek z miesta dopravnej nehody ako závažné porušenie pravidiel. V správnom konaní hrozí pokuta od 300 eur do 1 300 eur a zákaz činnosti viesť motorové vozidlá na 1 rok až 5 rokov. Pokuta za odchod zo škodovej udalosti bez splnenia povinností sa pohybuje v rozmedzí od 200 eur do 1 000 eur s možným zákazom šoférovania až do 5 rokov.
Situácia dramaticky eskaluje, ak pri nehode došlo k zraneniu a vodič neposkytol prvú pomoc. Paragraf 178 Trestného zákona upravuje trestný čin neposkytnutia pomoci vodičom. Sadzba odňatia slobody dosahuje až na 3 roky. Zásadným faktom je, že paragraf 178 sa vzťahuje na vodiča bez ohľadu na to, či nehodu zavinil on, alebo poškodený. Ak vodič vidí zraneného a ujde, dopúšťa sa trestného činu aj vtedy, ak bol v pozícii poškodeného účastníka. Výška škody sa posudzuje podľa paragrafu 125 Trestného zákona, kde hranica malej škody prevyšuje 700 eur a hranica väčšej škody presahuje 20 000 eur.
Zákonné výnimky: Kedy vodič ušiel z miesta nehody oprávnene a kedy sa musí vrátiť?
Nie každý odchod z miesta kolízie je automaticky nelegálnym útekom. Zákonodarca pamätal na krízové situácie, kedy je ochrana ľudského života a zdravia nadradená zotrvaniu pri pokrčených plechoch. Paragraf 66 zákona o cestnej premávke presne definuje okolnosti, za ktorých smie účastník miesto udalosti opustiť bez toho, aby čelil sankciám a regresom.
Zákon pripúšťa ojedinelé prípady, kedy vodič ušiel z miesta nehody iba dočasne z dôvodu záchrany ľudského života. Tieto výnimky sú však formulované veľmi reštriktívne a vyžadujú splnenie prísnych formálnych krokov. Kto si zákon vyloží po svojom a odíde bez reálneho dôvodu, vystavuje sa plnému postihu.
Odvoz zranenej osoby do nemocnice
Podľa paragrafu 66 ods. 2 písm. d) zákona o cestnej premávke môže účastník opustiť miesto udalosti vtedy, ak je potrebné poskytnúť prvú pomoc zranenej osobe a privolať záchrannú zdravotnú službu nie je možné, alebo by to znamenalo neprimerané zdržanie. Typickým príkladom je masívne krvácanie v odľahlej lesnej oblasti bez mobilného signálu, kde okamžitý prevoz zraneného do najbližšej nemocnice vlastným autom predstavuje jedinú šancu na jeho prežitie.
Druhým zákonným dôvodom na dočasné opustenie miesta je ohlásenie nehody na najbližšom policajnom oddelení, ak z technických príčin (vybitý telefón, absencia signálu) nie je možné spojiť sa s políciou priamo z miesta kolízie. V oboch prípadoch však platí tvrdá podmienka: vodič smie miesto opustiť iba na nevyhnutný čas potrebný na vykonanie tohto úkonu.
Čo znamená povinnosť bezodkladného návratu
Zákon v paragrafe 66 ods. 3 výslovne ukladá povinnosť bezodkladne sa vrátiť na miesto udalosti hneď, ako pominie dôvod na jej opustenie. Ak vodič odvezie zraneného spolujazdca na pohotovosť, odovzdá ho lekárom a následne odíde domov spať, nejde o uplatnenie výnimky, ale o protiprávny odchod. Povinnosťou vodiča je ihneď po zabezpečení zdravotnej starostlivosti kontaktovať políciu a vrátiť sa späť na miesto incidentu.
Rovnaké pravidlo platí aj pri uvoľňovaní jazdného pruhu. Zákon umožňuje účastníkom premiestniť vozidlá, ak je to nevyhnutné na obnovenie bezpečnosti a plynulosti premávky. Pred akýmkoľvek odsunom vozidla je však vodič povinný vyznačiť pôvodné postavenie vozidiel na vozovke (napríklad kriedou, sprejom alebo dôkladnými fotografiami zo všetkých uhlov). Pokiaľ vodič auto odtiahne za roh a odíde preč bez označenia stôp, polícia to vyhodnotí ako marenie vyšetrovania a neoprávnený útek.
Zrážka so zverou a situácie, keď vodič ušiel z miesta nehody v zahraničí
Kolízie na cestách často prinášajú špecifické situácie, pri ktorých motoristi tápu v správnom postupe. Typickým príkladom je stret so zverou alebo incidenty za hranicami Slovenska. Každá z týchto udalostí podlieha iným medzinárodným pravidlám a vyžaduje odlišný prístup k likvidácii poistnej udalosti.
Pri cezhraničných škodách sa situácia komplikuje jazykovou bariérou a neprítomnosťou miestnych policajných zložiek. Naopak, pri zrážke s lesnou zverou vodiči často robia chybu v tom, že poškodenie nahlásia ako stret s neznámym vozidlom v nádeji, že získajú plnenie bez vplyvu na vlastné poistenie. Takéto konanie však hraničí s poistným podvodom.
Kolízia s cudzincom a uplatnenie škody cez zelenú kartu
Ak sa stanete účastníkom kolízie v zahraničí a cudzí šofér z miesta incidentu odíde, postup sa riadi systémom Zelenej karty. V takomto prípade je bezpodmienečne nutné privolať miestnu políciu. Zahraničné orgány spíšu správu o nehode, ktorá je pre slovenské inštitúcie kľúčovým dôkazom. Ak sa vám podarilo zaznamenať aspoň štátnu príslušnosť a časť evidenčného čísla cudzieho vozidla, nahláste tieto údaje vyšetrovateľom.
Po návrate na Slovensko sa poškodený obráti na Slovenskú kanceláriu poisťovateľov. SKP prostredníctvom medzinárodnej siete kancelárií vyhľadá poisťovňu zahraničného vozidla a priradí škodu jej slovenskému zástupcovi. Nezabudnite na lehotu: kým škodu na území SR musíte nahlásiť do 15 dní, pri škodovej udalosti v zahraničí platí lehota 30 dní. Ak sa chystáte vycestovať vlastným autom, dôkladne si skontrolujte poistenie auta na dovolenku, aby ste nezostali visieť v cudzine s nepojazdným vozidlom a bez asistencie.
Prečo zrážka so zverou nie je nehodou s neznámym vinníkom
Častou chybou vodičov je zamieňanie stretu so zverou za nehodu s nezisteným vozidlom. Ak vám do blatníka narazí diviak alebo srna a z miesta ujdú, nejde o stret s neznámym vodičom v zmysle zákona o PZP. Poľovná zver nie je motorové vozidlo, a preto škodu nie je možné uplatniť z garančného fondu Slovenskej kancelárie poisťovateľov.
Pri strete so zverou je vodič povinný zastaviť, zapnúť výstražné svetlá, obliecť si vestu a privolať políciu. Polícia udalosť zadokumentuje a informuje príslušné poľovné združenie, ktoré zabezpečí dohľadanie zraneného zvieraťa alebo odvoz uhynutého kusa. Náhradu škody na vozidle preplatí výlučne havarijné poistenie alebo špeciálne pripoistenie stretu so zverou k PZP. Pozor si dajte na zmluvné podmienky, keďže najčastejšie výluky kaska často vylučujú škody, pri ktorých nebol vyrozumený poľovný hospodár.
Často kladené otázky pri nehode bez známeho vinníka
Čo ak nájdem poškodené auto na parkovisku pred supermarketom?
Vozidlo nepresúvajte. Urobte fotografie z miesta, zájdite na informácie predajne a požiadajte o zabezpečenie kamerového záznamu skôr, než dôjde k jeho prepísaniu. Následne zavolajte políciu na číslo 158, aby incident zdokumentovala ako dopravnú nehodu.
Preplatí mi Slovenská kancelária poisťovateľov poškodený nárazník z garančného fondu?
Nie. Slovenská kancelária poisťovateľov pri nezistenom vozidle uhrádza z poistného garančného fondu iba škody na zdraví alebo škodu na majetku za predpokladu, že pri rovnakej kolízii došlo k ťažkej ujme na zdraví či usmrteniu. Čisto majetkovú škodu na aute z fondu nedostanete.
Oplatí sa mi nahlásiť škodu od neznámeho páchateľa z havarijného poistenia?
Záleží na odhade ceny opravy a výške vašej spoluúčasti. Ak je škoda 400 eur a vaša spoluúčasť je 150 eur plus riskujete stratu bonusu na poistnom, drobné škrabance sa niekedy viac oplatí opraviť na vlastné náklady. Pri škodách presahujúcich 1 000 eur je však využitie havarijky jednoznačnou voľbou.
Môže mi správca parkoviska vydať kamerový záznam priamo do rúk?
Vo väčšine prípadov nie, odvolávajú sa na nariadenie GDPR o ochrane osobných údajov. Prevádzkovateľ však má povinnosť záznam uchovať a poskytnúť ho príslušníkom Policajného zboru na základe ich oficiálnej žiadosti pri vyšetrovaní nehody.