Rozdiel medzi poistnou hodnotou a sumou na zmluve vo výške 40 000 € pri novostavbe znamená, že pri škode za 10 000 € vám poisťovňa vyplatí iba 8 000 €. Nízkoenergetický a pasívny dom v poistení totiž naráža na zásadný problém: kým bežný katalógový dom poistíte podľa priemernej ceny za meter štvorcový podlahovej plochy, moderná stavba s riadeným vetraním, fotovoltikou a hrubou izoláciou má obstarávacie náklady spravidla o 10 až 20 percent vyššie. Ak tento rozdiel nezohľadníte, podľa § 806 Občianskeho zákonníka nastáva podpoistenie a poisťovňa vám každé poistné plnenie pomerne skráti.
Pozrime sa na modelovú situáciu tridsaťročného Michala, ktorý skolaudoval rodinný dom v energetickej triede A0 s podlahovou plochou 140 m². Michal hľadal najlacnejšie poistenie domácnosti a nehnuteľnosti, aby splnil podmienku banky k hypotéke. Nastavil poistnú sumu podľa orientačného kalkulátora na 220 000 €. O pol roka neskôr udrel v blízkosti blesk, prepätie odpálilo striedač fotovoltiky aj riadiacu dosku tepelného čerpadla za 7 500 €. Poisťovňa však zistila, že reálna hodnota stavby s technológiami je 275 000 €. Výsledok? Krátenie o 20 % z dôvodu podpoistenia a uplatnenie nízkeho limitu na prepätie. Michal prišiel z vlastného vrecka o viac ako 3 000 €. Aby ste nedopadli rovnako, musíte poznať kľúčové riziká modernej stavby.
Indexácia poistnej sumy a inflácia stavebných materiálov: Pasívny dom v poistení
Od 1. januára 2021 musia všetky novostavby na Slovensku spĺňať požiadavky na budovy s takmer nulovou potrebou energie v triede A0. Merná potreba tepla na vykurovanie pri certifikovanom pasívnom dome nesmie prekročiť 15 kWh/m² za rok, kým pri štandardnom nízkoenergetickom dome je hranica 50 kWh/m² za rok. Celková primárna energia pasívneho domu musí zostať pod 120 kWh/m² za rok a stavba musí prejsť skúškou vzduchotesnosti n50 s hodnotou najviac 0,6 výmeny vzduchu za hodinu. Tieto parametre si vyžadujú špecifické materiály: izolačné trojsklá, špeciálne tesniace pásky, drahšie zateplenie základovej dosky a precíznu obálku stavby.
Ceny stavebných materiálov a technologických komponentov v posledných rokoch prudko vzrástli. Ak uzatvoríte poistku na pevnú sumu bez automatického prehodnocovania, hodnota stavby v čase predbehne krytie na zmluve. Problém, ako vzniká podpoistenie a aké má právne následky, rozoberáme v samostatnom texte. Pri nízkoenergetickej stavbe je riziko podpoistenia dvojnásobné, pretože ceny technológií, ako sú batériové úložiská či invertory, podliehajú inému cenovému vývoju než samotné murivo.
Riešením je zmluvná indexácia. Poisťovňa každý rok upraví poistnú sumu aj výšku poistného podľa indexu cien stavebných prác a materiálov, ktorý zverejňuje Štatistický úrad SR. Ak indexáciu odmietnete s cieľom ušetriť pár eur ročne, preberáte riziko na seba. Po troch až piatich rokoch od kolaudácie môže reálna cena znovuzriadenia domu presiahnuť pôvodnú zmluvu aj o desiatky tisíc eur.
Ak ste stavali svojpomocne alebo vám štát prispel sumou 8 000 € na rodinný dom s takmer nulovou potrebou energie s plochou do 200 m², nezabudnite, že dotácia neznižuje poistnú hodnotu. Poistná suma musí vždy vyjadrovať plné náklady na vybudovanie identickej stavby novými materiálmi na kľúč.
Sublimit na prepätie a kedy sa vyplatí pripoistenie technických rizík
Najcitlivejšou časťou moderného domu nie sú tehly ani škridla, ale elektronika. Kým klasický rodinný dom mal v technickej miestnosti jednoduchý plynový kotol, v nízkoenergetickej novostavbe beží riadené vetranie s rekuperáciou, tepelné čerpadlo, fotovoltické panely s meničom, solárne regulátory a inteligentná elektroinštalácia. Pre tieto technológie predstavuje blesk hrozbu aj vtedy, keď neudrie priamo do strechy.
Poisťovne prísne rozlišujú dva javy:
- Priamy úder blesku: Blesk fyzicky zasiahne budovu, spôsobí mechanické poškodenie, prepálenie konštrukcie alebo požiar. Tento jav kryje základný balík živelného poistenia spravidla do plnej poistnej sumy.
- Nepriamy úder blesku a prepätie: Úder blesku do vzdialeného elektrického vedenia, trafostanice alebo zeme vyvolá v sieti prepäťovú vlnu. Tá poškodí jemnú polovodičovú techniku v striedači, doskách plošných spojov tepelného čerpadla alebo v riadiacej jednotke rekuperácie bez akýchkoľvek viditeľných stôp po ohni.
Práve prepätie býva v základných zmluvách obmedzené nízkym sublimitom, často len na sumu 1 000 € až 2 000 €. Výmena riadiacej elektroniky moderného invertorového tepelného čerpadla pritom stojí 1 500 € až 3 000 € a nový hybridný trojfázový striedač k fotovoltike vyjde na 2 000 € až 4 000 €. Sublimit v lacnej poistke teda nepokryje ani jednu vážnejšiu škodu. Správne nastavené pripoistenie fotovoltiky k poisteniu stavby musí mať limit na prepätie stanovený minimálne na výšku najdrahšieho zariadenia v dome.
Pre technologicky zložité systémy existuje pripoistenie technických rizík a lomu stroja. Toto krytie chráni stroje pred škodami spôsobenými zlyhaním meracích, regulačných či bezpečnostných prvkov, pretlakom, podtlakom, skratom alebo vniknutím cudzieho telesa. Ak sa vám zadrie kompresor tepelného čerpadla po záruke bez vonkajšieho živelného zavinenia, bežná poistka neplní nič. Pripoistenie strojných rizík však dokáže náklady na opravu či výmenu kompresora uhradiť.
| Komponent technológie | Orientačná cena výmeny | Krytie v základnom balíku | Odporúčané zmluvné nastavenie |
|---|---|---|---|
| Striedač fotovoltiky (menič napätia) | 1 800 € – 3 500 € | Sublimit na prepätie (často iba 1 000 €) | Navýšenie sublimitu prepätia na min. 5 000 € |
| Riadiaca doska tepelného čerpadla | 1 200 € – 2 600 € | Iba priamy úder blesku, prepätie obmedzené | Pripoistenie prepätia a technických porúch elektroinštalácie |
| Kompresor tepelného čerpadla | 2 500 € – 5 000 € | Výluka (mechanická porucha stroja) | Pripoistenie lomu stroja a strojných rizík |
| Jednotka riadeného vetrania (rekuperácia) | 2 500 € – 6 000 € | Živelné riziká áno, skrat a prepätie s limitom | Zahrnutie do stavebných súčastí s plným prepätím |
| Batériové úložisko (LiFePO4) | 3 500 € – 8 000 € | Často nejasné zatriedenie (hnuteľná vec vs. stavba) | Výslovné uvedenie v poistke stavby ako pevná súčasť |
V praxi sa často rieši aj to, kam technológie patria. Pre správne rozlíšenie si preštudujte porovnanie poistenia nehnuteľnosti a domácnosti. Všetko, čo je pevne spojené so stavbou (potrubia, káblové trasy, rozvádzače, panely priskrutkované na streche, vonkajšia jednotka na betónovom základe), tvorí stavebnú súčasť nehnuteľnosti. Voľne stojace batérie zapojené iba do bežnej zásuvky však likvidátor môže označiť za zariadenie domácnosti.
Krytie hrubého kontaktného zatepľovacieho systému pri víchrici a krupobití
Budovy s takmer nulovou potrebou energie vyžadujú súčiniteľ prechodu tepla vonkajšej steny na úrovni maximálne 0,22 W/(m²·K). V praxi to znamená izolácie s hrúbkou 20 až 30 centimetrov polystyrénu alebo minerálnej vlny. Takto masívny kontaktný zatepľovací systém (ETICS) má úplne iné mechanické vlastnosti než stará nezateplená tehlová stena. Vonkajšia tenkovrstvová omietka s armovacou mriežkou je tenká a v chladných mesiacoch sa neprehrieva teplom z interiéru, čo zvyšuje riziko povrchového namáhania.
Pri prudkom krupobití s krúpami s priemerom niekoľkých centimetrov dochádza k preboreniu armovacej vrstvy. Na fasáde vznikajú desiatky preliačin a prasklín. Ak do izolácie vnikne voda, v zime zamrzne a zateplenie degraduje. Bežné poistenie nehnuteľnosti proti živlom škody krupobitím kryje, likvidátori však detailne skúmajú, či bola omietka poškodená do hĺbky, alebo ide len o estetickú vadu. Poisťovňa prepláca funkčnú opravu, nie zakaždým prestriekanie celej fasády na celom dome, ak je poškodená len náveterná strana.
Ešte väčším špecifikom hrubých zatepľovacích systémov sú biologické škody spôsobené živočíchmi:
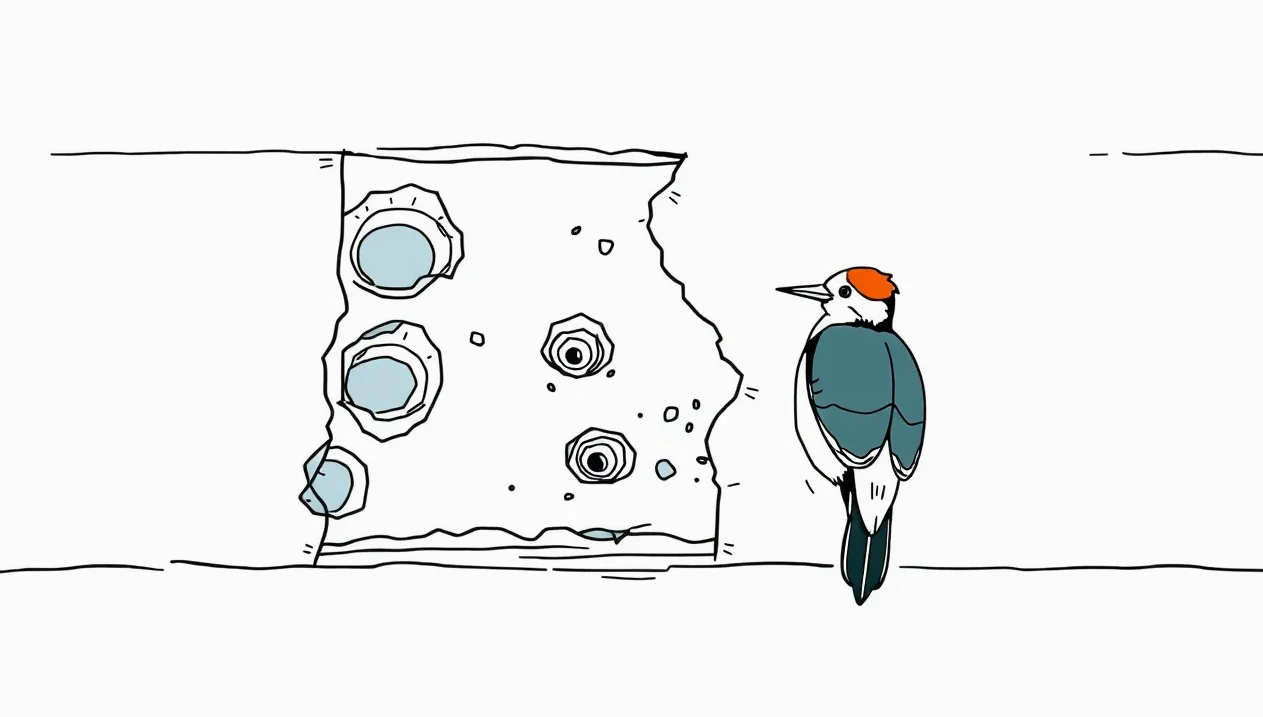
- Ďatle a strakapochy: Vtáky vnímajú dutý zvuk fasády ako rezonujúce drevo a do polystyrénu vytesávajú hlboké diery, v ktorých hľadajú potravu alebo si stavajú hniezda. Jediný vták dokáže počas niekoľkých dní vytvoriť v zateplení otvory s priemerom 15 centimetrov.
- Kuny a hlodavce: Využívajú tepelnú izoláciu v podstreší a na fasáde ako úkryt. Vyhryzávajú chodby v izolácii, čím vytvárajú tepelné mosty a poškodzujú parozábranné fólie, čo vedie k strate vzduchotesnosti pasívnej stavby.
Tieto škody štandardná základná poistka nikdy nekryje. Považujú sa za pôsobenie hmyzu a hlodavcov, čo je univerzálna výluka. Na poškodenie fasády vtáctvom, kunami či hlodavcami si musíte dojednať osobitné pripoistenie zateplenia fasády. Aj pri ňom však počítajte so sublimitom, ktorý sa obvykle pohybuje v rozmedzí 1 500 € až 3 000 € na jednu poistnú udalosť za rok, čo pri rozsiahlej oprave lešením a novou omietkou nemusí stačiť na celé priečelie.
Osobitnú pozornosť vyžaduje strecha s fotovoltikou pri silnom vetre. Aké podmienky platia pri škodách spôsobených vetrom na solárnych systémoch, vysvetľuje článok o tom, čo kryje poistka pri strhnutej streche so solárom. Fotovoltické panely vytvárajú na streche náporovú plochu a nesprávne ukotvenie vedie pri víchrici k odtrhnutiu celej konštrukcie aj s hydroizoláciou.
Výluka chyby projektu, nesprávnej montáže a technologických postupov
Pri moderných nízkoenergetických stavbách dochádza k častým sporom medzi majiteľom, poisťovňou a dodávateľskou firmou. Poistná zmluva kryje náhodné vonkajšie udalosti (požiar, úder blesku, víchrica, krupobitie, povodeň). Nekryje a nikdy kryť nebude vady samotného diela, chyby v projektovej dokumentácii ani nedodržanie technologického postupu montážnou firmou.
Typickým príkladom je nesprávna montáž parozábrany alebo zlé utesnenie prestupov cez obvodový plášť. V pasívnom dome, kde je minimálna prirodzená infiltrácia vzduchu, spôsobí netesnosť prúdenie vlhkého vzduchu do tepelnej izolácie. Vlhkosť v konštrukcii skondenzuje, zníži izolačnú schopnosť materiálu a spôsobí masívny rast plesní. Ak nahlásite takúto udalosť poisťovni, obhliadajúci technik zistí prítomnosť kondenzátu bez vonkajšej živelnej príčiny a likvidácia sa skončí zamietnutím. Dôvodom je výluka chybného návrhu a nesprávneho vyhotovenia.
V takom prípade nejde o poistnú udalosť, ale o záručnú vadu, ktorú musíte reklamovať u zhotoviteľa stavby podľa Občianskeho alebo Obchodného zákonníka. Pre tieto riziká musí byť krytý samotný dodávateľ cez poistenie stavebnej firmy. Ak stavebná firma pochybí, škodu spôsobenú vadným výkonom prác uplatňujete z jej poistenia profesijnej zodpovednosti, nie zo svojej privátnej majetkovej poistky.
Rovnaký princíp platí pri inštalácii fotovoltiky a tepelných čerpadiel. Ak montážna partia poddimenzuje prierez solárnych káblov, zle zalisuje konektory MC4 alebo nepoužije predpísaný momentový kľúč, prechodový odpor vytvorí elektrický oblúk a strecha začne horieť. Hoci požiar patrí medzi základné kryté riziká, poisťovňa bude prostredníctvom hasičskej správy zisťovať príčinu požiaru. Ak hasiči a znalci preukážu hrubé porušenie technických noriem pri inštalácii, poisťovňa síce môže plnenie poškodenému vyplatiť, ale následne uplatní regresný nárok voči firme, ktorá inštaláciu vykonala.
Pokiaľ dom ešte len staviate, klasická majetková poistka vám nepomôže vôbec. Pred kolaudáciou musí byť uzatvorené špecializované poistenie stavby pred kolaudáciou, ktoré chráni zabudovaný aj uskladnený materiál na stavenisku pred odcudzením a živlami.
Doklady o hodnote technológií: Faktúry, revízie a fotodokumentácia pri likvidácii
Dôkazné bremeno pri poistnej udalosti leží vždy na poistenom. Ak dôjde k rozsiahlemu požiaru alebo zničeniu technickej miestnosti, likvidátor poisťovne sa neuspokojí s tvrdením, že ste tam mali špičkové nemecké tepelné čerpadlo a prémiové batériové úložisko. Nízkoenergetický a pasívny dom v poistení si vyžaduje bezchybne vedený archív dokladov.
Základným kameňom úspešného poistného plnenia pri technológiách sú odborné prehliadky a skúšky (revízie) podľa zákona č. 508/2009 Z. z. Pre elektroinštaláciu, bleskozvod a fotovoltický systém musíte mať platnú východiskovú revíznu správu. Ak ste na fotovoltike vykonali zmeny (pridanie panelov, výmena striedača, napojenie batérie), vyžaduje sa periodická revízna správa alebo správa o mimoriadnej revízii. Pri absencii tohto dokladu má poisťovňa pri škodách spôsobených elektrickým prúdom alebo požiarom právo plnenie krátiť či úplne odmietnuť s odôvodnením, že zariadenie nebolo udržiavané v bezpečnom stave.
Pre hladký priebeh likvidácie a udržanie zmluvy v platnosti postupujte podľa týchto presných krokov:
- Zabezpečte fotodokumentáciu pred spustením: Po dokončení montáže odfoťte výrobné štítky tepelného čerpadla, sériové čísla striedača, batériových modulov, rekuperačnej jednotky a usporiadanie rozvádzačov vrátane prepäťových ochrán.
- Uložte digitálne kópie dokladov: Faktúry od dodávateľov, dodacie listy, záručné listy, certifikáty zhody a revízne správy naskenujte a uložte na cloudové úložisko. Papierové originály v technickej miestnosti pri požiari alebo vytopení zhoria či nasiaknu vodou.
- Preverte zmluvné zabezpečenie vonkajších prvkov: Vonkajšia jednotka tepelného čerpadla umiestnená voľne na dvore je častým terčom krádeží. Pozrite sa do poistných podmienok, či poisťovňa nepožaduje oplotenie pozemku do výšky 150 cm, ukotvenie k betónovému základu bezpečnostnými skrutkami alebo inštaláciu kamerového systému. Ak podmienku nesplníte, krádež jednotky za 6 000 € poisťovňa nepreplatí.
- Ohláste inštaláciu technológií poisťovni: Ak ste tepelné čerpadlo alebo panely montovali dodatočne na staršiu zmluvu, pošlite poisťovni písomné oznámenie o zvýšení hodnoty nehnuteľnosti a požiadajte o vystavenie dodatku s navýšenou poistnou sumou.
- Sledujte lehotu na výpoveď pri nevýhodnej zmluve: Ak zistíte, že vaša súčasná zmluva technológie nepokrýva dostatočne a poisťovňa neponúka potrebné pripoistenia, podľa § 800 ods. 1 Občianskeho zákonníka musíte doručiť výpoveď najmenej 6 týždňov pred uplynutím poistného obdobia. Zároveň nezabudnite, že podľa § 801 ods. 1 Občianskeho zákonníka poistenie zanikne, ak poistné za prvé obdobie nezaplatíte do troch mesiacov od splatnosti.
Ak si chcete byť istí, že máte zmluvu pripravenú správne a neplatíte zbytočne za riziká, ktoré nepotrebujete, overte si body v nasledujúcom prehľade:
- Poistná suma stavby zodpovedá plným nákladom na výstavbu na kľúč vrátane všetkých technologických systémov (rekuperácia, fotovoltika, čerpadlo).
- V zmluve je aktivovaná automatická indexácia poistnej sumy na ochranu pred zdražovaním materiálov.
- Sublimit na nepriamy úder blesku a prepätie je dojednaný minimálne na hodnotu najdrahšieho meniča či riadiacej jednotky (aspoň 5 000 €).
- Zmluva obsahuje pripoistenie lomu stroja pre kompresor tepelného čerpadla po uplynutí továrenskej záruky.
- Fasáda s hrubou izoláciou je pripoistená proti poškodeniu vtáctvom, kunami a hlodavcami.
- Máte platnú východiskovú revíznu správu na elektroinštaláciu, bleskozvod a fotovoltiku.
- Vonkajšia jednotka čerpadla na pozemku spĺňa zmluvné požiadavky na mechanické ukotvenie a oplotenie proti krádeži.
- Všetky faktúry, projekty a revízie máte zálohované v elektronickej podobe mimo domu.
Dobre nastavený nízkoenergetický a pasívny dom v poistení nie je o hľadaní najdrahšieho balíka na trhu, ale o cielenom vyradení nezmyselných limitov. Keď chránite stavbu s modernými technológiami, poistka musí zodpovedať reálnej technickej podstate domu, nie tabuľkovým priemerom bežných stavieb spred dvadsiatich rokov.
Časté otázky o poistení nízkoenergetických a pasívnych domov
Je tepelné čerpadlo a fotovoltika automaticky poistená v rámci stavby?
Pokiaľ sú zariadenia pevne namontované a spojené so stavbou (panely na streche, rozvádzače, tepelné čerpadlo ukotvené na betónovom základe), považujú sa za stavebnú súčasť nehnuteľnosti. Sú kryté základnými živelnými rizikami, avšak iba do výšky celkovej poistnej sumy nehnuteľnosti. Ak ste ich inštalovali dodatočne a nenavýšili poistnú sumu stavby, vzniká podpoistenie a poisťovňa vám pri akejkoľvek škode na dome zníži plnenie.
Kryje poistka krádež vonkajšej jednotky tepelného čerpadla zo záhrady?
Krádež vonkajšej jednotky býva krytá iba vtedy, ak máte dojednané riziko krádeže vonkajších stavebných súčastí a zároveň spĺňate predpísané zabezpečenie. Poisťovne v poistných podmienkach spravidla požadujú oplotenie pozemku plotom s minimálnou výškou (obvykle 150 alebo 160 cm) s uzamknutou bránou a pevné priskrutkovanie jednotky k zemi bezpečnostnými skrutkami proti bežnej demontáži náradím.
Zaplatí poisťovňa škodu, ak k fotovoltike nemám revíznu správu?
Ak škoda vznikla v priamej príčinnej súvislosti s elektrickým zariadením (skrat, požiar od elektroinštalácie alebo prepätie) a vy neviete predložiť platnú správu o odbornej prehliadke a skúške (revíznu správu) podľa zákona č. 508/2009 Z. z., poisťovňa má právo krátiť poistné plnenie alebo ho úplne zamietnuť pre porušenie povinnosti udržiavať zariadenie v technicky vyhovujúcom stave.
Čo ak mi ďateľ alebo kuna poškodí hrubé zateplenie fasády?
Škody spôsobené vtáctvom, hlodavcami či hmyzom patria medzi štandardné výluky zo základného poistenia nehnuteľnosti. Aby vám poisťovňa preplatila opravu dier v zateplení, musíte mať výslovne dojednané pripoistenie poškodenia fasády živočíchmi. Aj pri tomto pripoistení však rátajte s tým, že plnenie býva obmedzené ročným sublimitom, najčastejšie vo výške 1 500 € až 3 000 €.
Mám nárok na zľavu z poistného, ak mám certifikovaný pasívny dom v triede A0?
Automatickú zľavu len za energetickú triedu slovenské poisťovne spravidla neposkytujú. Sadzby sa odvíjajú od hodnoty nehnuteľnosti, lokality a zvolených rizík. Naopak, nízkoenergetický a pasívny dom v poistení môže mať výsledné poistné mierne vyššie než bežný dom rovnakej rozlohy, pretože zahŕňa drahšie technológie a vyžaduje vyššie limity na prepätie a strojné riziká.